
この記事でわかること
- 美容室の簡易課税と原則課税の違い
- 技術売上は第5種、店販売上は第2種になる考え方
- みなし仕入率50%が納税額へどう影響するか
- 簡易課税が不利になり得る設備投資と改装のタイミング
- 届出前に税理士へ渡す数字と確認事項
「美容室は簡易課税を選んだ方が得だと聞いたけれど、自分の店にも当てはまるのか分からない」
開業後に初めて課税事業者となり、届出期限までに判断したい美容室オーナーへ向けた記事です。
結論から言うと、美容室の技術売上は簡易課税が有利になりやすい構造です。
ただし、店販売上があるサロンや、近く設備投資を予定しているサロンは、売上だけで決めると判断を誤ります。
簡易課税は、実際に支払った消費税ではなく、事業区分ごとの「みなし仕入率」で控除額を計算する制度です。
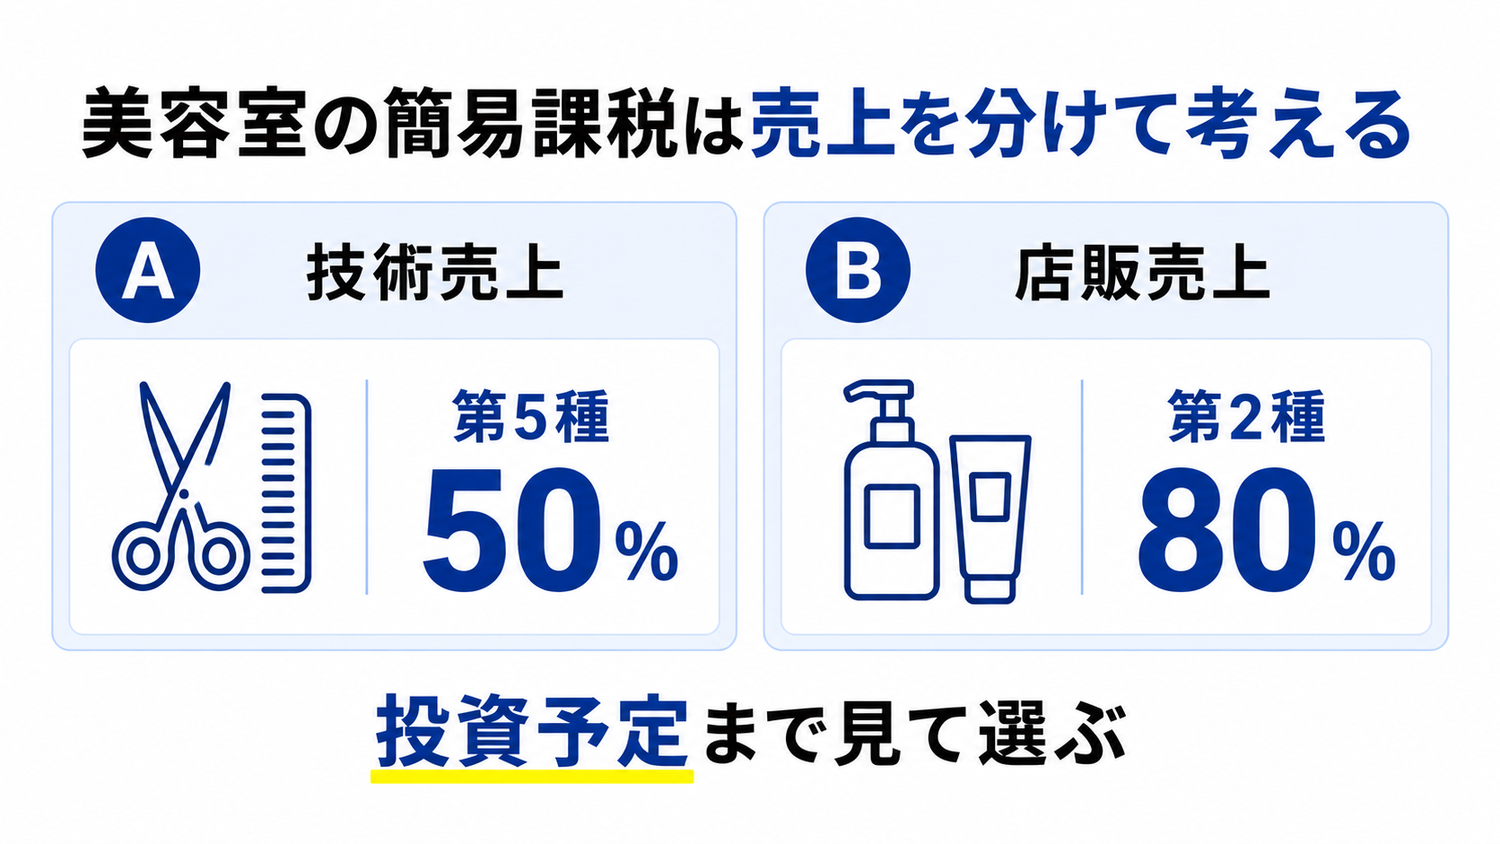
店頭で商品を仕入れて販売する売上は、第2種事業の80%として区分するのが基本です。
つまり、美容室の簡易課税は「サロン全体を一律50%で計算する話」ではありません。
技術と店販を分け、今後2年ほどの大きな支出まで見て選ぶことが重要です。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!
監修者
西脇 敬久
MBA、公認会計士、税理士の資格を有し、美容業界に特化した公認会計士・税理士として多数の美容室を支援。
決算書や試算表を専門家だけのものにせず、経営者が経営判断に使える形へと整理することを強みとしている。
美容室経営において本当に見るべき数字を明確にし、「誰でもわかる会計の見える化」を通じて、利益構造やコストバランスをシンプルに把握できる財務設計を行う。美容室向けの会計セミナー講師としても活動中。

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
美容室の簡易課税とは、仕入税額をみなし計算する制度
簡易課税とは、売上で受け取った消費税を基礎に、みなし仕入率を使って納付額を計算する制度です。
原則課税では、課税仕入れ(消費税が含まれる仕入れや経費)の証憑を集計し、実際に支払った消費税を差し引きます。
簡易課税では、実額を一件ずつ計算する代わりに、事業区分ごとの率で控除額を求めます。
基準期間は、個人事業者なら原則として前々年、法人なら前々事業年度です。
美容サービスは第5種で、みなし仕入率は50%
カット、カラー、パーマなどの美容サービスは、通常はサービス業に当たります。
簡易課税の区分では第5種事業で、みなし仕入率は50%です。
税抜100万円の技術売上だけがある月を、消費税率10%で単純化して考えます。
売上で受け取る消費税は10万円です。
第5種のみなし仕入率50%を使うと、仕入れに係る消費税は5万円とみなします。
概算の納付額は、10万円から5万円を引いた5万円です。
これは制度を理解するための単純な例であり、実際の申告では税率ごとの区分や地方消費税を含めて計算します。
店販売上は第2種になるのが基本
シャンプーやホームケア商品を仕入れ、そのままお客様へ販売する取引は小売業です。
小売業は第2種事業で、みなし仕入率は80%です。
技術売上と店販売上の両方がある場合は、売上を事業区分ごとに分けて記録します。
区分していなければ、不利な計算になることがあります。
複数事業のうち一つの事業が課税売上高の75%以上を占める場合には、簡便な計算を使える場合もあります。
適用条件は売上構成で変わるため、申告前に税理士へ確認してください。
参考資料:国税庁「No.6505 簡易課税制度」
簡易課税と原則課税は、控除できる消費税で比べる
判断で見るべき数字は、材料費率だけではありません。
原則課税で控除できるのは、材料、広告、家賃、光熱費、機器など、課税仕入れに含まれる消費税です。
給与や社会保険料は、通常の課税仕入れにはなりません。
美容室は人件費の比重が大きいため、売上に対して控除できる消費税が少なくなりやすい業態です。
その結果、第5種の50%を使う簡易課税が有利になることがあります。
ただし「美容室だから簡易課税」と決め打ちするのは危険です。
次の2案を、同じ課税期間の見込み数字で比較します。
| 比較するもの | 簡易課税 | 原則課税 |
|---|---|---|
| 控除額の基礎 | 事業区分ごとのみなし仕入率 | 実際の課税仕入れ等に含まれる消費税 |
| 日々の管理 | 技術・店販など売上区分が重要 | 請求書・領収書と帳簿の管理が重要 |
| 大きな設備投資 | 控除額は投資額で増えない | 投資に含まれる消費税を控除できる場合がある |
| 判断の単位 | 目先の1年だけで見ない | 投資予定を含めて比較する |
実際の比較では、過去12か月の数字に、次の12〜24か月の投資予定を加えます。
過去だけを見ても、選択後に改装があれば結果が変わるからです。
参考資料:国税庁「No.6401 仕入控除税額の計算方法」
簡易課税が不利になり得る3つの場面
簡易課税が不利になり得るのは、実際の課税仕入れに含まれる消費税が大きい時期です。
1.高額な美容機器やシャンプー台を購入する
原則課税では、設備購入に含まれる消費税を控除できる場合があります。
簡易課税は実際の設備代ではなく、売上とみなし仕入率で計算します。
購入予定が決まっているなら、見積書を使って両方式を比較してください。
2.移転や大規模な内装工事を行う
内装工事、設備、什器などの支出が集中する年は、原則課税の控除額が増える可能性があります。
契約前に工事費の消費税を含めた試算が必要です。
高額特定資産などに当たる場合は別の制限も関係するため、個別確認が欠かせません。
3.技術と店販の売上区分ができていない
店販売上は第2種として扱える可能性があります。
しかし、レジや帳簿で区分できなければ、正しく計算できません。
「店販が増えたから原則課税が有利」とは限らず、まず技術売上と店販売上を分けることが先です。
届出期限と2年の継続を先に確認する
簡易課税を選ぶには、原則として適用を受ける課税期間の初日の前日までに届出書を提出します。
個人事業者が翌年1月1日から適用したいなら、通常は前年12月31日までが基準です。
休日や特例の扱いを含め、提出日を所轄税務署または税理士へ確認してください。
簡易課税を選択すると、原則としてすぐ翌年に取りやめることはできません。
届出の効力が生じた課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できない仕組みです。
インボイス登録を機に課税事業者となった場合などには、届出時期の特例があります。
美容室側でインボイスへの対応が必要になる場面は、「美容室にインボイス制度は関係ない?」で整理しています。
自分が通常期限と特例のどちらに当たるかを、一般記事だけで判断しないでください。
税理士へ渡す4つの数字
相談前に数字をそろえると、「どちらが得ですか」という質問を具体的な試算へ変えられます。
- 過去12か月の技術売上
- 過去12か月の店販売上
- 同期間の課税仕入れと経費に含まれる消費税
- 今後24か月の設備購入・改装・移転予定
申告ソフトの集計だけでなく、見積書も一緒に渡します。
比較表には、簡易課税と原則課税の納付見込み額を同じ条件で並べてもらってください。
2割特例を使っている場合も次の課税期間を確認する
インボイス登録を機に免税事業者から課税事業者になった小規模事業者には、納付税額を売上税額の2割とする経過措置があります。
この2割特例を使える期間は、簡易課税より負担が小さくなる場合があります。
一方、経過措置が終わった後は、原則課税または簡易課税で申告することになります。
今の申告だけでなく、次の課税期間にどの計算方法へ移るかを確認してください。
制度の対象期間と届出期限は、登録日と課税期間によって変わります。
申告書、インボイス登録通知、過去の届出書を税理士へ渡すと確認が早くなります。
参考資料:国税庁「2割特例の概要」
毎月の帳簿で技術と店販を分ける
レジ締めの段階で、技術売上と店販売上を別の項目にします。
月末にまとめてレシートを見直す運用では、区分漏れが起こりやすくなります。
商品ごとに税率が異なる可能性もあるため、会計ソフトの税区分まで確認してください。
簡易課税を選んでも、売上区分と帳簿が不要になるわけではありません。
法人化も同時に検討している場合は、消費税だけでなく「個人事業主か法人か」の判断軸と分けて比較しましょう。
まとめ|美容室の簡易課税は売上区分と投資予定で選ぶ
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 第5種50% | 技術売上の区分 | 技術売上を集計する |
| 第2種80% | 店販を分けていない | 店販売上を別集計する |
| 原則課税との比較 | 材料費だけでは比べられない | 課税仕入れ等を集計する |
| 設備投資 | 選択後の大きな支出 | 24か月の見積書を集める |
| 届出 | 期限と継続期間がある | 税理士へ4つの数字を渡す |
- 美容サービスは通常、第5種事業のみなし仕入率50%です
- 店販売上は第2種事業として分けるのが基本です
- 原則課税との比較では、材料費だけでなく課税仕入れ全体を見ます
- 設備投資や改装がある年は、簡易課税が不利になる場合があります
- 届出前に、技術売上・店販売上・控除税額・投資予定をそろえます
今日できることは、直近12か月の売上を「技術」と「店販」に分けることです。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
よくある質問
- Q. 美容室なら簡易課税を選んだ方が得ですか?
-
一律には言えません。
技術中心では有利になりやすい一方、設備投資や改装の予定、店販の区分によって結果が変わります。
- Q. 美容サービスのみなし仕入率は何%ですか?
-
通常は第5種事業の50%です。
店頭商品の販売は第2種事業に該当するのが基本なので、売上を分けて記録します。
- Q. 簡易課税は売上5,000万円以下なら自動で使えますか?
-
自動ではありません。
原則として、所定の期限までに消費税簡易課税制度選択届出書を提出します。
- Q. 簡易課税を選んだ後、すぐ原則課税へ戻せますか?
-
原則として、一定期間は変更できません。
選択前に今後の投資予定を確認してください。
- Q. この記事の試算だけで届出を決めてもよいですか?
-
届出は個別の売上区分や制度上の特例で扱いが変わります。
税理士または所轄税務署へ確認してから提出してください。
ぜひ参考にしてください!