
- 個人事業と法人で夫婦への給与の扱いが違う理由
- 青色事業専従者給与の主な要件と届出
- 給与額を決める前に確認する5項目
- 税金だけでなく世帯手取りと事業資金で比べる方法
開業3年目、夫婦2人で美容室を営み、一方が事業主、もう一方が週5日、施術、受付、予約管理、経理を担当している。
このとき配偶者への給与を増やせば、世帯の税金が必ず下がるわけではありません。
仕事の実態が制度の要件に合うか、給与額を説明できるか、給与を受ける側の税や社会保険がどう変わるかを確認する必要があります。
最初に決めるのは節税額ではなく、事業形態と夫婦それぞれの仕事です。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!
監修者
西脇 敬久
MBA、公認会計士、税理士の資格を有し、美容業界に特化した公認会計士・税理士として多数の美容室を支援。
決算書や試算表を専門家だけのものにせず、経営者が経営判断に使える形へと整理することを強みとしている。
美容室経営において本当に見るべき数字を明確にし、「誰でもわかる会計の見える化」を通じて、利益構造やコストバランスをシンプルに把握できる財務設計を行う。美容室向けの会計セミナー講師としても活動中。

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
結論 事業形態・仕事・時間・給与・世帯手取りの5項目で決める
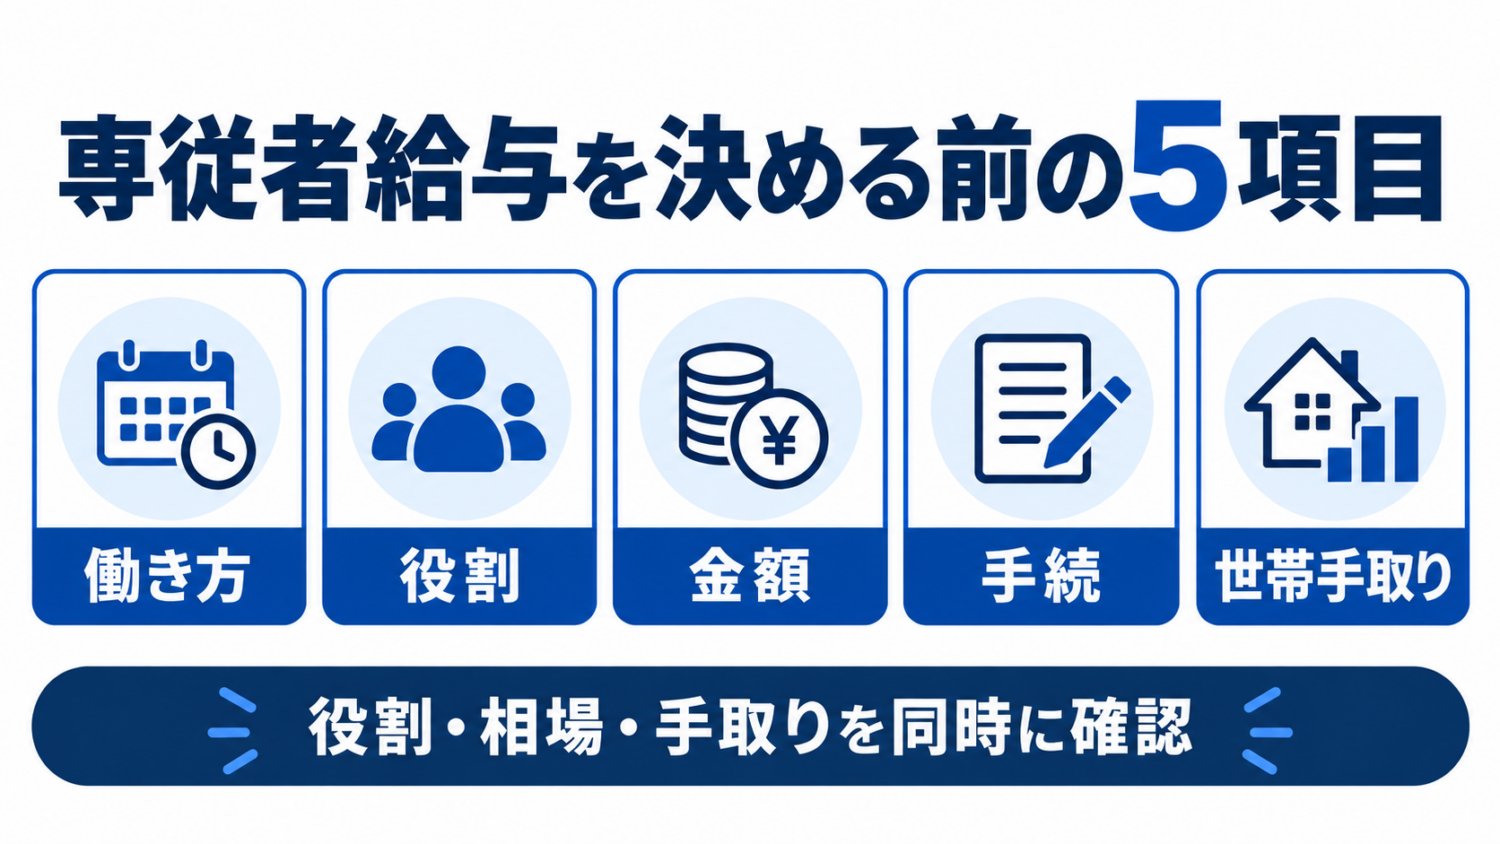
専従者給与は、夫婦経営なら自由に所得を分けられる制度ではありません。
| 確認項目 | 決めること | 残すもの |
|---|---|---|
| 事業形態 | 個人事業か法人か | 開業・法人の基本情報 |
| 仕事 | 施術、受付、経理などの担当 | 職務一覧 |
| 時間 | 勤務日、時間、他の仕事 | 日々の業務記録 |
| 給与 | 仕事の対価として相当な額 | 比較資料と支払記録 |
| 世帯 | 税、社会保険、生活費、事業資金 | 給与前後の比較表 |
この5項目を決めてから、青色事業専従者給与の届出や給与計算へ進みます。
個人事業の専従者給与と法人の役員給与を分ける
まず、店舗が個人事業か法人かを確認します。
青色事業専従者給与は、青色申告をする個人事業主が、生計を一にする配偶者や親族へ支払う給与の制度です。
法人で配偶者が役員なら、法人税上の役員給与のルールを確認します。
法人で従業員として雇う場合も、実際の職務、給与、社会保険、労働条件を法人側で整えます。
| 形態 | 配偶者への支払い | 主に確認すること |
|---|---|---|
| 青色申告の個人事業 | 青色事業専従者給与 | 専従要件、届出、相当な給与、実際の支払い |
| 白色申告の個人事業 | 事業専従者控除 | 控除対象と計算方法 |
| 法人で配偶者が役員 | 役員給与 | 定期同額給与等の法人税ルール |
| 法人で配偶者が従業員 | 従業員給与 | 職務、労働条件、給与計算、社会保険 |
青色事業専従者給与の主な要件を確認する
青色事業専従者給与として必要経費に算入するには、国税庁が示す要件を満たす必要があります。
- 青色申告者と生計を一にする配偶者または親族である
- その年の12月31日時点で15歳以上である
- 原則として年を通じて6か月を超える期間、その事業に専ら従事している
- 期限内に青色事業専従者給与に関する届出書を提出している
- 届出書に記載した方法・金額の範囲内で支払っている
- 給与額が労務の対価として相当である
「専ら従事」は、名義だけ専従者にするという意味ではありません。
他店での勤務、別事業、学校への通学などがある場合は、期間や働き方を個別に確認します。
年の途中で開業した場合や、新たに専従者となった場合には期間の扱いがあります。
自己判断で除外せず、開始日と実際の勤務を整理して税務署または税理士へ確認します。
届出は給与を払った後ではなく開始前に確認する
青色事業専従者給与に関する届出書は、原則として給与を必要経費に算入しようとする年の3月15日までに提出します。
その年の1月16日以後に開業した場合や、新たに専従者がいることになった場合は、その日から2か月以内とされています。
届出書には、専従者の氏名、職務、給与、賞与、支給期などを記載します。
給与を増額する場合は、変更理由や時期を含め、変更届出の要否と提出時期を先に確認します。
申告時にまとめて給与を作らない
年末に利益を見て1年分の給与をさかのぼって計上せず、届出に沿って実際に支払い、月ごとの記録を残します。
給与額は利益をゼロにする金額ではなく仕事の対価で決める
専従者給与の金額は、夫婦で自由に決めたという事実だけでは十分ではありません。
その仕事に第三者を雇うならいくらか、実際の勤務時間と責任はどれほどか、店舗が継続して払えるかを確認します。
| 判断材料 | 美容室で確認する例 |
|---|---|
| 職務内容 | 施術、受付、予約管理、在庫、経理、教育 |
| 勤務実態 | 勤務日、開始・終了時刻、繁忙日の対応 |
| 責任 | 売上管理、現金管理、スタッフ指導、発注権限 |
| 外部相場 | 同じ地域・同じ職務・同程度の経験の給与 |
| 支払能力 | 税引前利益ではなく毎月の現預金と固定費 |
利益を消す金額ではなく、役割・時間・相場から説明できる額にします。
売上が落ちた月も同じ給与を払えるかを確認し、事業口座から配偶者本人の口座へ定期的に支払います。
配偶者控除と社会保険を別々に判定する
青色事業専従者として給与を受ける人や、白色申告の事業専従者は、同じ年の配偶者控除・配偶者特別控除の対象にはなれません。
専従者給与を必要経費にできるかと、配偶者控除を使えるかを二重に計算しないようにします。
一方、健康保険や年金の扱いは、所得税の配偶者控除とは別の制度です。
加入している制度、事業形態、給与額、勤務実態で変わるため、税法上の判定だけで「扶養に入れる」と決めません。
国民健康保険、会社の健康保険、国民年金、厚生年金のどれに加入しているかを確認し、年金事務所や保険者へ個別条件を確認します。
給与を決めた後は毎月の給与事務まで行う
専従者給与は、確定申告書に金額を書くだけで完了するものではありません。
給与を支払う事業主は、源泉徴収義務者として必要な事務を行います。
- 給与支給日と金額を届出に沿って決める
- 給与台帳と業務・勤務記録を毎月残す
- 必要な源泉所得税を計算し、期限までに納付する
- 年末調整、源泉徴収票、給与支払報告書等を確認する
- 事業口座と配偶者本人の口座で支払事実を残す
源泉所得税が計算上ゼロになる月があっても、給与台帳や支払記録を省略しません。
家計へ戻すお金と給与を分ける
給与の振込後に夫婦で生活費へ充てる場合も、事業からの給与支払と家計内の移動を別々に記録します。
所得税だけでなく世帯手取りと事業資金を比較する
専従者給与を増やすと、事業主側の所得は下がる可能性があります。
同時に、給与を受ける配偶者側の所得税・住民税や、社会保険料が変わることがあります。
さらに、毎月の給与支払いで事業口座の現金は減ります。
所得税だけを比較せず、夫婦それぞれの税、社会保険、各種控除、生活費、事業の運転資金を同じ表へ並べます。
| 比較欄 | 給与設定前 | 給与設定後 |
|---|---|---|
| 事業主の所得・税 | 現状 | 給与を必要経費にした後 |
| 配偶者の給与・税 | 現状 | 給与所得と税負担 |
| 配偶者控除等 | 適用状況 | 専従者となる年の扱い |
| 社会保険料 | 現在の加入と負担 | 給与後の加入・負担 |
| 事業口座 | 月末残高 | 毎月の給与支払後の残高 |
夫婦合計の税額が下がっても、社会保険と事業資金を含む手取りが減るなら再検討します。
税理士へ相談する前に夫婦の仕事と支払いを1枚にする
「いくらまで給与を払えば得ですか」と聞くだけでは、自店に合う判断はできません。
事業形態、配偶者の職務、週の勤務日と時間、他の仕事、現在の支払額、希望する給与額を1枚にまとめます。
さらに、直近の試算表、確定申告書、青色申告承認申請書、専従者給与の届出控え、給与台帳、夫婦の社会保険の加入状況を用意します。
税理士へは、給与設定前後の税額だけでなく、社会保険料と店舗の月末現預金を含む比較を依頼します。
相談先を選ぶときは、美容室の税理士選びで確認する項目も参考にしてください。
法人化も同時に検討する場合は、専従者給与の節税額だけで決めず、法人の維持費、社会保険、役員給与、資金調達まで別の比較表にします。
まとめ
美容室の夫婦経営で専従者給与を考えるときは、節税額から給与を決めません。
個人事業か法人かを分け、配偶者の職務、勤務実態、給与の相当性、届出、毎月の給与事務を確認します。
最後に、夫婦それぞれの税・社会保険と、店舗に残る現金を比較します。
まず1週間、配偶者が行った仕事、勤務時間、判断したことを記録し、その仕事を第三者へ任せる場合の給与と比べてください。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
よくある質問
- 配偶者へ給与を払えば必ず節税になりますか?
必ずではありません。
配偶者側の税・社会保険、配偶者控除等、給与の相当性、事業資金を含めて比較します。
- 法人でも青色事業専従者給与を使えますか?
青色事業専従者給与は個人事業の制度です。
法人では、配偶者が役員か従業員かを分け、役員給与または従業員給与のルールを確認します。
- 配偶者が別の仕事をしていても専従者にできますか?
他の仕事の期間・時間と、美容室へ専ら従事している実態から判断します。
勤務状況を整理し、税務署または税理士へ個別に確認してください。
- 専従者給与と配偶者控除は併用できますか?
青色事業専従者として給与を受ける人や白色申告の事業専従者は、同じ年の配偶者控除・配偶者特別控除の対象になれません。
- 専従者給与は現金で払ってもよいですか?
支払事実、日付、金額を説明できる記録が必要です。
事業口座から配偶者本人の口座へ振り込み、給与台帳と業務記録をそろえると確認しやすくなります。
参考資料:国税庁「No.2075 青色事業専従者給与と事業専従者控除」「青色事業専従者給与に関する届出手続」「No.1191 配偶者控除」「No.2502 源泉徴収義務者とは」「No.5211 役員に対する給与」