
- 月次試算表が「過去の記録」である理由と、美容室オーナーが毎月5分で使える読み方ルートの全体像
- 試算表の損益計算書・貸借対照表のどちらを先に見るべきかという優先順位
- 美容室特有の「技術売上比率→人件費率→家賃比率→営業利益額」という4つの数字の確認順序
- 前月比・前年同月比・予算比の3つの比較軸をどう使い分けるか
- 数字が悪化したときに科目別で「原因→アクション」を対応させる打ち手の一覧
「先月も試算表が届いたけど、ざっと眺めて引き出しにしまった」:開業5年目・月商180万円前後で、そういうオーナーからの相談を受けることがあります。
売上は悪くない。
にもかかわらず、月末になると通帳の残高が思ったより薄い。
税理士に「問題ありません」と言われても、なぜ手元に残らないのかが腑に落ちない。
その正体は、「試算表を読んでいるか・使えているか」の差にあります。
試算表は「先月何が起きたか」を記録した文書です。
眺めるだけでは経営判断には使えません。
使えるオーナーとそうでないオーナーの差は、科目の知識量ではありません。
「どの順番で、何と比較するか」というルーティンを持っているかどうかだけです。
美容室の場合、最初に確認すべきは「技術売上比率」と「人件費率」の組み合わせです。
この2つを先に見るだけで、利益が残らない構造的な原因の大半が浮かび上がります。
この記事では、月次試算表を毎月5分で経営判断に使える動線を、美容室特有の構造に合わせて順番に解説していきます。
「試算表を受け取ったらどこを見ればいいか」が、読み終えたあとに具体的にわかる構成になっています。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
【結論】試算表は「過去の記録」:美容室オーナーが毎月5分で使える読み方ルートを先に知る
試算表は「行動のトリガー」として使うものです。
記録として保存するだけでは、経営は変わりません。
税理士が作成する月次試算表は、前月末時点の数字を集計した「過去の記録」です。
届くタイミングは翌月中旬が多く、受け取った瞬間すでに「先月の話」になっています。
ここに、多くのオーナーが陥るミスがあります。
「数字を確認する」ことが目的になってしまい、「次に何をするか」まで思考が進まないのです。
美容室専門で会計・労務の相談を受けてきた中で繰り返し聞くのは、「売上は増えたのに手元に残らない」という訴えです。
原因を調べると、試算表の科目をそのまま眺めているだけで、「どの数字が先行指標か」を把握していないケースがほとんどです。
先行指標(=今後の利益を予測できる数字)を先に確認する習慣があれば、手元が薄くなる前に打ち手を取れます。
美容室の月次試算表の読み方ルートは、以下の順番で動くと5分以内に終わります。
- 損益計算書(P/L)の売上の内訳を確認する(技術売上比率を計算する)
- 人件費率・家賃比率を確認する
- 営業利益額がプラスかマイナスかを確認する
- 前月比・前年同月比で「変化の方向」を確認する
- 悪化している科目に対してアクションを決める
このルートを毎月同じ順番で回すことが、試算表を「読むもの」から「使うもの」に変える最初の一手です。
試算表の基本構造:損益計算書・貸借対照表・どちらを先に見るべきか
月次の経営判断では、損益計算書(P/L)を先に見てください。
貸借対照表(B/S)は月末に手元資金を確認するときだけ開けば十分です。
試算表には大きく2つの表が含まれています。
ひとつは損益計算書(P/L=Profit and Loss statement)で、「今月いくら稼いで、いくら使ったか」を示す表です。
もうひとつは貸借対照表(B/S=Balance Sheet)で、「今この瞬間に資産と負債がいくらあるか」を示す表です。
美容室オーナーが毎月の経営判断に使うべきは、損益計算書です。
理由は単純で、売上・コスト・利益の変化が月単位で見えるからです。
貸借対照表は「ストック(積み上げ)」の表なので、月次の変化を読むには適していません。
ただし、貸借対照表の中の「現預金(=通帳の残高)」と「借入金の残高」は、月末に一度だけ確認してください。
損益計算書では「利益が出ている」のに、貸借対照表の現預金が減っているケースがあります。
その原因は主に2つです。
設備投資の返済(借入金の元本返済は費用に計上されない)と、売掛金(=まだ入金されていない売上)の増加です。
「利益が出ているのにお金が足りない」と感じたときは、貸借対照表の現預金と借入金残高を損益計算書と合わせて確認する、と覚えておいてください。
| 書類 | 何がわかるか | 月次で見るタイミング |
|---|---|---|
| 損益計算書(P/L) | 今月の売上・コスト・利益の流れ | 試算表が届いたら最初に開く |
| 貸借対照表(B/S) | 今の資産・負債・現預金の残高 | 月末に現預金と借入残高だけ確認 |
美容室で最初に確認すべき4つの数字とその順番(技術売上比率→人件費率→家賃比率→営業利益額)
美容室の損益計算書は、この4つを決まった順番で確認するだけで、利益が残らない構造的な原因の大半が見えてきます。
① 技術売上比率:売上の「質」を見る
技術売上比率とは、総売上のうち技術売上(カット・カラー・パーマ・トリートメント等)が占める割合のことです。
計算式:技術売上 ÷ 総売上 × 100
物販(シャンプー・トリートメント等の商品販売)は粗利率(=売上から原価を引いた利益の割合)が技術売上より低くなりやすい傾向があります。
物販比率が高まっても売上合計が伸びていると「順調に見える」ことがありますが、粗利率は下がっている場合があります。
まず技術売上比率を確認することで、売上の「質」が保たれているかどうかを最初に判断できます。
② 人件費率:コストの最大項目を先に押さえる
人件費率は、総売上に占める人件費(スタッフの給与・社会保険料等)の割合です。
計算式:人件費 ÷ 総売上 × 100
美容室は売上に占める人件費の比率が高くなりやすい業種です。
業務委託スタッフを使っているサロンでは、外注費(業務委託費)も人件費と合算して計算することを勧めます。
「人件費↑・売上横ばい」が2〜3ヶ月続く場合は、1人あたりの売上高(生産性)を計算して採用・シフト計画を見直すサインです。
なお、1人サロンでオーナー自身がハサミを持っている場合は、自分の給与(または生活費の引き出し)も人件費として計算に含めることが重要です。
含めないと、人件費率が実態より低く見えてしまい、利益計算が狂います。
③ 家賃比率:固定費の「重さ」を確認する
家賃比率は、総売上に占める家賃・光熱費の割合です。
計算式:(家賃+光熱費)÷ 総売上 × 100
家賃は売上が下がっても変わらない固定費(=売上に関わらず毎月かかるコスト)の代表格です。
人件費と家賃がともに高い状態が続くと、損益分岐点(=赤字にならない最低限の売上)が高くなり、少し売上が下がっただけで一気に赤字になるリスクが高まります。
家賃比率が売上の15%を超えている場合は、新規集客戦略とセットで見直しが必要なサインとして捉えてください。
④ 営業利益額:最終的に「残るお金」を確認する
営業利益(=本業で稼いだ利益)の「額」を確認します。
割合ではなく「円」で見てください。
利益率10%という数字だけでは、月商150万円なら15万円、月商200万円なら20万円と意味が変わります。
「今月は何万円残ったか」という実額で確認する習慣が、経営判断を具体にします。
| 確認順 | 見る数字 | 何がわかるか |
|---|---|---|
| ① | 技術売上比率 | 売上の質(物販依存になっていないか) |
| ② | 人件費率 | コスト最大項目が膨らんでいないか |
| ③ | 家賃比率 | 固定費が売上に対して重すぎないか |
| ④ | 営業利益額 | 実際にいくら手元に残ったか |
月次でチェックすべき比較軸:前月比・前年同月比・予算比の使い分け
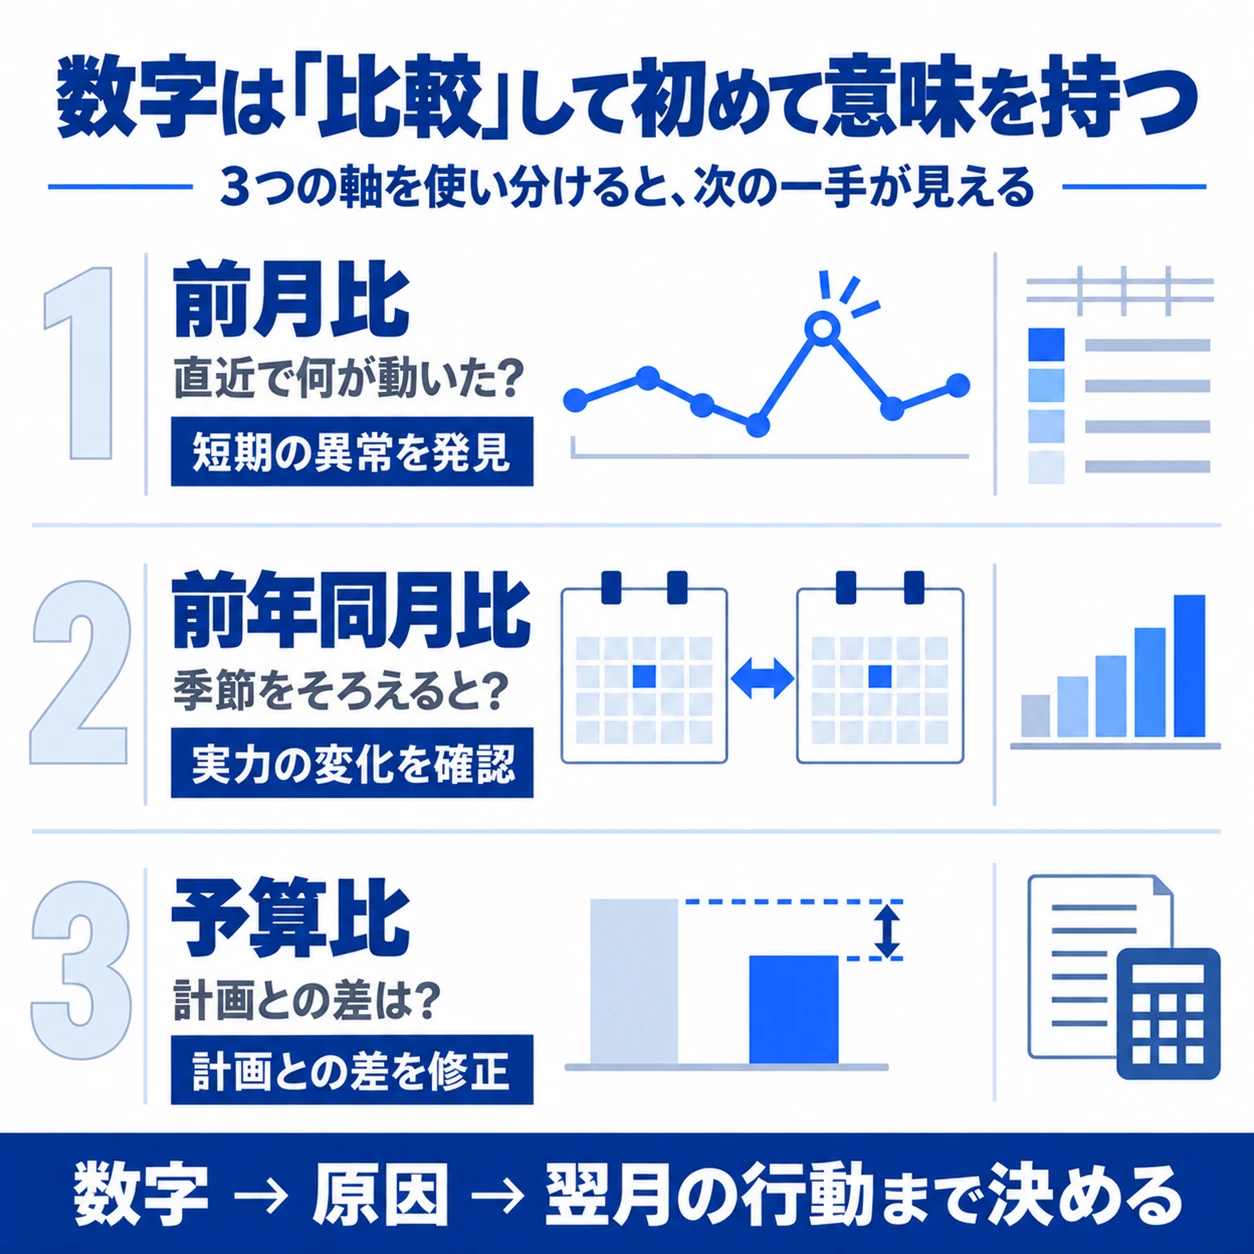
試算表の数字は「単体」では意味をなしません。
何かと比較して初めて「良い・悪い」の判断ができます。
比較軸は3つあります。
それぞれ使う場面が異なるので、状況に応じて使い分けてください。
前月比:短期的な変化を見る
先月との比較です。
売上・コスト・利益が「先月からどう動いたか」を確認します。
急激な変化(先月より人件費が15%増えた、など)があれば、その月に何があったかを思い出す材料になります。
ただし、美容室は季節変動が大きいため、前月比だけで「悪化した」と判断するのは危険です。
前年同月比:季節性を排除して実力を測る
1年前の同じ月との比較です。
美容室は7月・12月に売上が上がりやすく、1月・8月に下がりやすい傾向があります。
季節変動を排除して「実際に成長しているか・後退しているか」を見るには、前年同月比が最も正直な数字です。
前年同月比で売上が連続して下がっている場合は、単なる季節変動ではなく構造的な問題の可能性があります。
予算比:計画とのズレを経営判断に使う
今月の実績と、期初に立てた予算(計画)との比較です。
「予算を立てていない」というオーナーも多いですが、月商の目標額と主要コストの上限だけでも設定しておくと、試算表の見え方が大きく変わります。
予算比は「何が計画外だったか」を特定するためのものです。
売上が予算に届かなかったのか、コストが予算オーバーだったのか、どちらが利益を下げた原因かを切り分けられます。
| 比較軸 | わかること | 使う場面 |
|---|---|---|
| 前月比 | 直近の変化の方向 | 急激な変動を察知したいとき |
| 前年同月比 | 季節変動を除いた実力 | 成長・後退の傾向を判断したいとき |
| 予算比 | 計画との乖離(差)の原因 | 利益が計画を下回った原因を特定したいとき |
数字が悪化しているときに取る打ち手:科目別に「原因→アクション」を対応させる
数字が悪化したときは、「どの科目が原因か」を特定してから動いてください。
科目を特定せずに「売上を上げよう」と動くだけでは、根本の原因が残ります。
美容室専門で財務相談を受けてきた中で、「売上は増えたのに手元に残らない」という状態の多くは、人件費・家賃・材料費・広告費のいずれかが静かに膨らんでいるケースでした。
以下に、科目別の原因とアクションを対応させた一覧を示します。
| 悪化している科目 | 考えられる原因 | 最初に取るアクション |
|---|---|---|
| 人件費率が上昇 | 売上が横ばいのままスタッフが増えた・残業が増えた | 1人あたり売上高を計算し、シフトと採用計画を見直す |
| 材料費率が上昇 | カラー・パーマの施術数増加・廃棄ロスが増えた | 施術メニュー別の材料費を分けて把握し、ロスの多い商材を特定する |
| 家賃比率が上昇 | 売上が下がったが家賃は変わらない(固定費の圧迫) | 損益分岐点を計算し、新規集客施策の優先度を上げる |
| 広告費率が上昇 | 新規集客に費用をかけているが来客数に反映されていない | 媒体別の来客数・成約率(予約から来店した割合)を媒体ごとに計測する |
| 営業利益がマイナス | 複数のコストが同時に膨らんでいる(コスト構造全体の問題) | 4大コスト(人件費・家賃光熱費・材料費・広告費)の合計が売上の何%かを計算し、どこから削るかを優先順位付けする |
ここで一つ、美容室特有の落とし穴を補足します。
物販の売上が増えても、仕入れコスト(材料費)が比例して増えると、粗利率は改善しません。
「物販が好調なのに利益が増えない」という場合は、物販の粗利率(=物販売上−仕入れ原価)を技術売上の粗利率と分けて計算し直してみてください。
また、設備投資(シャンプー台・スタイリングチェア等)を行った月は、試算表上の費用として「減価償却費(=設備の取得費用を数年に分けて費用計上する仕組み)」が計上されます。
この減価償却費が増えた月は、実際の現金支出とは連動しないため、試算表上の利益と通帳の残高がズレる原因になります。
数字が悪化しているように見えても、「なぜ悪化しているか」を科目単位で確認してから行動してください。
税理士との月次面談を「経営判断の場」に変える3つの質問テンプレート
税理士への質問を変えると、月次面談の質が変わります。
「問題ありません」で終わらせない3つの質問を持っておいてください。
顧客面談の中でよく聞く話として、「税理士から毎月試算表は届くが、面談では『今月も利益が出ています』で終わる」というものがあります。
税理士の本来の役割は「正確な数字を届けること」です。
「その数字からどう動くか」を一緒に考えてもらうには、オーナー側から具体的な質問を投げる必要があります。
以下の3つの質問テンプレートを月次面談に持ち込んでください。
質問1:「人件費率と家賃比率を合計すると、売上の何%になっていますか?」
この2つを合算して把握していないオーナーは多いです。
人件費率と家賃比率を合計した数字が、売上に対してどの程度かを毎月確認するだけで、コスト構造の健全性が一目でわかります。
税理士に聞くことで、自分で計算する手間を省きながら、月次で把握する習慣を作れます。
質問2:「先月と比べて、どの科目が一番動きましたか?」
この質問は、税理士に「変化の大きかった科目」を特定してもらうためのものです。
オーナーが全科目を見比べるより、税理士が「先月より材料費が15%増えています」と教えてくれるほうが、問題の発見が早くなります。
「全体的に問題ありません」という返答が来た場合は、「では数字が動いていない科目はどれですか?」と続けてください。
質問3:「このまま推移した場合、今期の着地(=今の期末の予測利益)はどうなりますか?」
試算表は過去の記録ですが、税理士に今後の見通しを出してもらうことで、経営判断に使える情報に変わります。
「今期の着地(=期末に利益が何円になるかの予測)」を毎月更新してもらう習慣を作ると、年度末に慌てて節税対策を考えるという事態を防げます。
この3つの質問を持って月次面談に臨むだけで、税理士との会話の内容が「報告の確認」から「経営判断の議論」に変わります。
まとめ
月次試算表は「読むもの」ではなく「使うもの」です。
毎月同じ順番で同じ数字を確認するルーティンを持つことが、赤字を防ぐ最初の一手になります。
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 試算表は過去の記録 | 眺めるだけでは経営は変わらない | 「行動のトリガー」として使う読み方ルートを決める |
| 損益計算書を先に開く | 貸借対照表から見ると判断が遅れる | 試算表が届いたらP/Lから開く習慣を作る |
| 技術売上比率を最初に確認 | 物販依存で粗利率が下がっていても気づかない | 技術売上÷総売上を毎月計算してメモする |
| 人件費率・家賃比率を合算で見る | それぞれ単体では問題ない数字でも合計が重い | 2つの比率を合算して売上に対する比率を把握する |
| 税理士への質問を変える | 「問題ありません」で終わる面談は判断材料にならない | 3つの質問テンプレートを毎月の面談に持ち込む |
今月届いた試算表を手元に置いて、上記の順番で一度確認してみてください。
- 損益計算書を開き、技術売上と物販売上を分けて確認する
- 人件費率・家賃比率を計算して合算する
- 営業利益の「額(円)」を書き出す
- 前年同月比で売上と主要コストを比べる
- 次の税理士面談に3つの質問テンプレートを持参する
ぜひ参考にしてください!
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
あわせて読みたい記事
- 美容室の運転資金借入は危険?設備資金との違いと、借りる前に確認すべき判断基準
- 美容室が毎月赤字でも続けるべきか?撤退・改善・縮小の判断基準を解説
- 美容室のキャンセル料は取れる?相場・法的根拠・請求方法を解説
よくある質問
- 試算表と確定申告の数字が違うのはなぜですか?
-
主な原因は「決算整理仕訳(=年度末に会計処理を正確に調整する作業)」の有無です。
月次試算表は速報値であり、年度末に減価償却費の確定・在庫の棚卸し・未払費用の計上などを行ったうえで確定申告の数字が完成します。
そのため、月次試算表の利益と確定申告の利益が異なるのは通常のことです。
「どの調整で数字が変わったか」を税理士に確認すると、自分のサロンの費用構造の理解が深まります。
- 物販の売上はどの科目に入りますか?
-
ただし、税理士によっては「売上」として一括計上している場合もあります。
物販と技術を分けて把握することで、粗利率(=売上から原価を引いた利益の割合)の変化が正確に見えるため、試算表上で区分されていない場合は税理士に依頼して分けてもらうことを勧めます。
- 1人サロンでも月次試算表は毎月確認する必要がありますか?
-
必要です。
むしろ1人サロンこそ、数字の変化に気づいたときに「自分ひとりで動ける」状態を維持することが重要です。
スタッフが複数いると「誰かが確認しているはず」という状態になりがちですが、1人サロンでは経営判断のすべてが自分に集中しています。
月次で5分確認するルーティンを持つことが、「売上は悪くないのに手元が薄い」という事態を防ぐ最も効率的な方法です。
- 試算表が届くのが翌月中旬で、判断が遅れてしまいます。どうすればいいですか?
-
試算表の到着を待つ前に、自分で月末に「売上メモ」を作る習慣を持つことを勧めます。
売上合計・人件費(給与支払額)・家賃を3行だけメモするだけで、試算表が届く前に大まかな利益の見当がつきます。
試算表はそのメモの「答え合わせ」として使うという感覚で運用すると、数字に対する解像度が上がっていきます。
- 税理士がいない(記帳代行だけで相談できない)場合はどうすればいいですか?
-
少なくとも年2回(期中・期末前)は税理士と対面または電話で話せる契約に変更することを検討してください。
記帳代行だけの契約では、試算表は届くものの「その数字で経営判断する」サポートは含まれていません。
美容室専門で財務・労務の相談ができる専門家を探すか、顧問契約に切り替えるだけで、試算表の活用度が大きく変わります。