
- 夏に赤字になるサロンが「集客より先に直すべきもの」の正体
- 4大コスト(人件費・家賃光熱費・材料費・広告費)を月単位で比率計算する方法
- コストメタボ(主要4費目が重く、手元資金を圧迫している状態)の5タイプ別に「どこから削るか」の優先順位
- 安全キャッシュライン(=サロンコストの2ヶ月分)の具体的な計算手順
- 「削ってはいけないコスト」と「今すぐ見直せるコスト」の見分け方と、今月から動ける3ステップ

「梅雨が明けると、口座の数字が怖くて見たくなくなる。」
この記事では、説明用のモデルとして、開業4年目・1人サロン・月商が55〜70万円の波があるオーナーを想定します。
春先に稼いだ貯金を夏に少しずつ削って、秋になってようやく「また戻ってきた」と息をつく。
そのサイクルが、もう何年も続いている。
「夏はキャンペーンを打つべきか」「SNSをもっと頑張るべきか」と考えてきたが、何かが根本的に噛み合っていない感覚がずっとある。
この記事の結論を先に言います。
夏に赤字になる原因を確かめるには、集客だけでなく固定費構造を先に確認する必要があります。
集客策を打つ前に、自分のサロンの4大コスト(人件費・家賃光熱費・材料費・広告費)の合計が月商の何%を占めているかを一度も計算したことがないなら、それが赤字の正体です。
説明用の仮定として、月商60万円のサロンで主要4費目が合計51万円(85%)なら、売上が55万円に落ちた月は構造的に赤字になります。
この数字を「知っている状態」と「知らない状態」では、夏が来たときにできる手が全く変わります。
本文では、主要4費目比率の計算・コスト過多のタイプ診断・安全資金の確認・削る優先順位・今月から動ける3ステップを順番に解説します。
読み終わったとき、「自分のサロンのどこを直せばいいか」が具体的に見えている状態を目指して書きました。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!
監修者
西脇 敬久
MBA、公認会計士、税理士の資格を有し、美容業界に特化した公認会計士・税理士として多数の美容室を支援。
決算書や試算表を専門家だけのものにせず、経営者が経営判断に使える形へと整理することを強みとしている。
美容室経営において本当に見るべき数字を明確にし、「誰でもわかる会計の見える化」を通じて、利益構造やコストバランスをシンプルに把握できる財務設計を行う。美容室向けの会計セミナー講師としても活動中。

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
夏に赤字になるサロンの共通点は「売上不足」ではなく「固定費構造」
閑散期に赤字になるサロンを診断すると、ほぼ例外なく「繁忙期の売上を前提にコストが組まれている」という構造が見えます。
集客策だけでは解決しない場合があります。
前年同月と比べて客数が落ちているのか、毎年同じ時期に落ちるのかを、予約データで確かめてください。
先ほどの説明用のモデルでは、売上が60万円あっても55万円に落ちても、出ていくお金がほとんど変わらないことが問題です。
家賃は変わりません。
リース料や通信費も変わりません。
材料費や広告費は多少下がるかもしれませんが、固定費の大部分は売上の増減に関係なく引き落とされます。
繁忙月の黒字で固定費の重さが見えにくくなると、売上が落ちた月に初めて資金不足へ気づきます。
繁忙期が「問題を隠す」のです。
説明用の仮定では、月商65万円のときは成り立っていたコスト構造でも、55万円に落ちた瞬間に赤字へ転じます。
この構造を変えないまま集客策を追加しても、「良い月は何とかなって、悪い月は赤字になる」というサイクルが繰り返されるだけです。
だからこそ、夏が来る前に手をつけるべきはコスト構造の診断です。
まず自分のサロンの「主要4費目比率」を月単位で計算する
主要4費目(人件費・家賃光熱費・材料費・広告費)の合計が月商の何%かを計算しないと、削れる場所が永遠に見つかりません。
まず、昨年の7月か8月の数字を使って計算してみてください。
繁忙期の平均月ではなく、閑散期の実際の月で計算することが重要です。
計算式はシンプルです。
(人件費+家賃光熱費+材料費+広告費)÷ その月の売上 × 100 = 主要4費目比率(%)
1人サロンでオーナー自身がカットやカラーをしている場合は、自分への給与(プレイヤー分)も人件費に含めて計算してください。
自分の人件費を計上せずに計算すると、比率が実態より低く出て「うちは大丈夫」という誤った安心感につながります。
書籍『人とお金が美容室に残る本』で示す管理目安では、残り20%の余白が、設備の修繕・税金の支払い・不測の出費・オーナーの経営者報酬を支える部分になります。
書籍『人とお金が美容室に残る本』で示す管理目安と比べ、閑散期の月で85%・90%になっている場合は、売上が少し落ちるだけで赤字へ転じやすい構造を数字で確認できます。
| 月商(説明用の仮定) | 例示する主要4費目 | 比率と残り |
|---|---|---|
| 65万円 | 人件費25万円・家賃光熱費10万円・材料費6.5万円・広告費4万円 | 合計45.5万円(70%)・残り19.5万円 |
| 55万円 | 人件費25万円・家賃光熱費10万円・材料費5.5万円・広告費4万円 | 合計44.5万円(約81%)・残り10.5万円 |
| 50万円 | 人件費25万円・家賃光熱費10万円・材料費5万円・広告費4万円 | 合計44万円(88%)・残り6万円 |
この説明用の仮定では、人件費・家賃光熱費・広告費を固定し、材料費だけを売上の10%として計算しています。
この説明用の仮定では、売上が下がっても固定的な支出は下がらないため、比率が70%から88%へ上がります。
表の金額は説明用の仮定であり、業界平均ではありません。
自店の実績値へ置き換えて計算してください。
まず「自分のサロンの閑散期の主要4費目比率」を数字で出すことが、すべての出発点です。
あなたのサロンはどのコスト過多型?タイプ別に削る優先順位が変わる
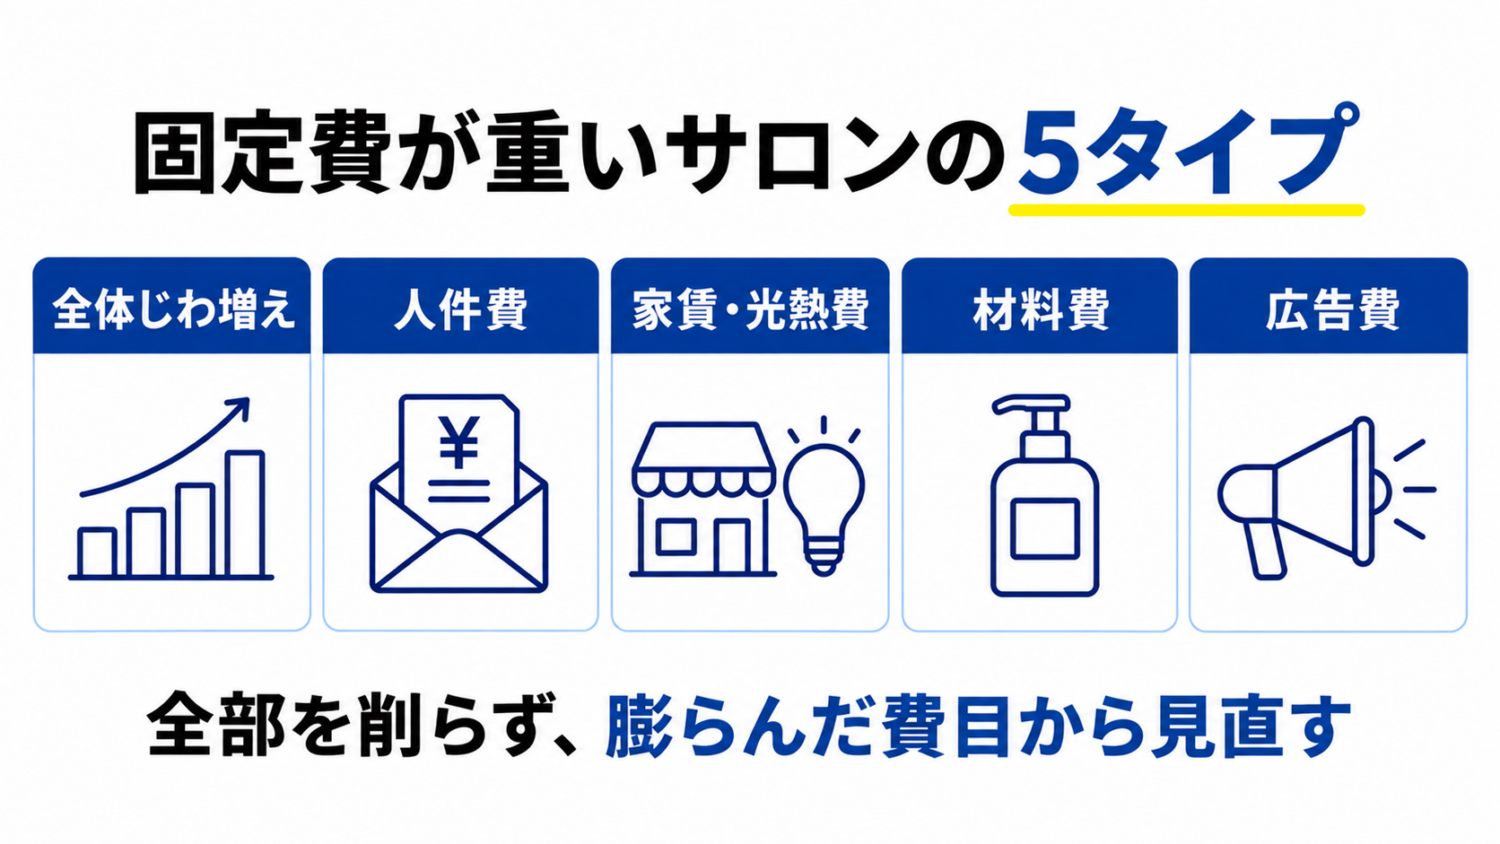
主要4費目の比率が高い状態(コスト過多)にも5つのタイプがあり、タイプによって「どこから削るか」の正解が変わります。
「コスト全体が高いから全部削る」ではなく、膨らんでいる場所を特定して、そこの処方箋を当てることが重要です。
| タイプ | 特徴・サインとなる数字 | 削る優先順位と処方箋 |
|---|---|---|
| 隠れぽっちゃり型 | 主要4費目全体が均等に高い。どれも突出していないが合計が管理目安より重い | 最も危険なタイプ。「どれも削れない」と思いがちだが、戦略コスト(自分のサロンの強みに使う1つ)を決めて他を絞る |
| 人材メタボ型 | 人件費の比率が自店の計画より高い(自分の給与含む) | 材料費・広告費を先に厳密に管理する。人件費そのものは最後に手をつける |
| ブランディングメタボ型 | 家賃負担が閑散月の売上に対して重い | 新規集客で家賃の重さを正当化できるか再検討。できないなら賃料交渉か移転を長期視野で検討 |
| 技術メタボ型 | 材料費率が想定より上がり、廃棄や過剰在庫がある | 仕入先の見直しと廃棄ロスの削減を先に行う。広告費・家賃を抑えてバランスを取る |
| マーケティングメタボ型 | 広告費の効果を新規数・再来・材料費を引いた残りで確認できない | 費用対効果の低い媒体から順に解約し、リピート率改善に投資を移す |
4項目を個別に見るだけでは、合計したときの重さを見落としやすくなります。
「どのコストもそれほど高くない」と感じているのに、合計すると管理目安を上回っている。
各項目と合計比率の両方を毎月並べ、前年同月とも比較してください。
自分のタイプを特定するには、昨年の閑散期の月次データで各コストの%を出すのが一番早いです。
人件費は何%か、家賃光熱費は何%か、材料費は何%か、広告費は何%か。
4つの数字が出れば、自分がどのタイプかがわかります。
閑散期に最低限必要な「安全資金の目安」の計算方法
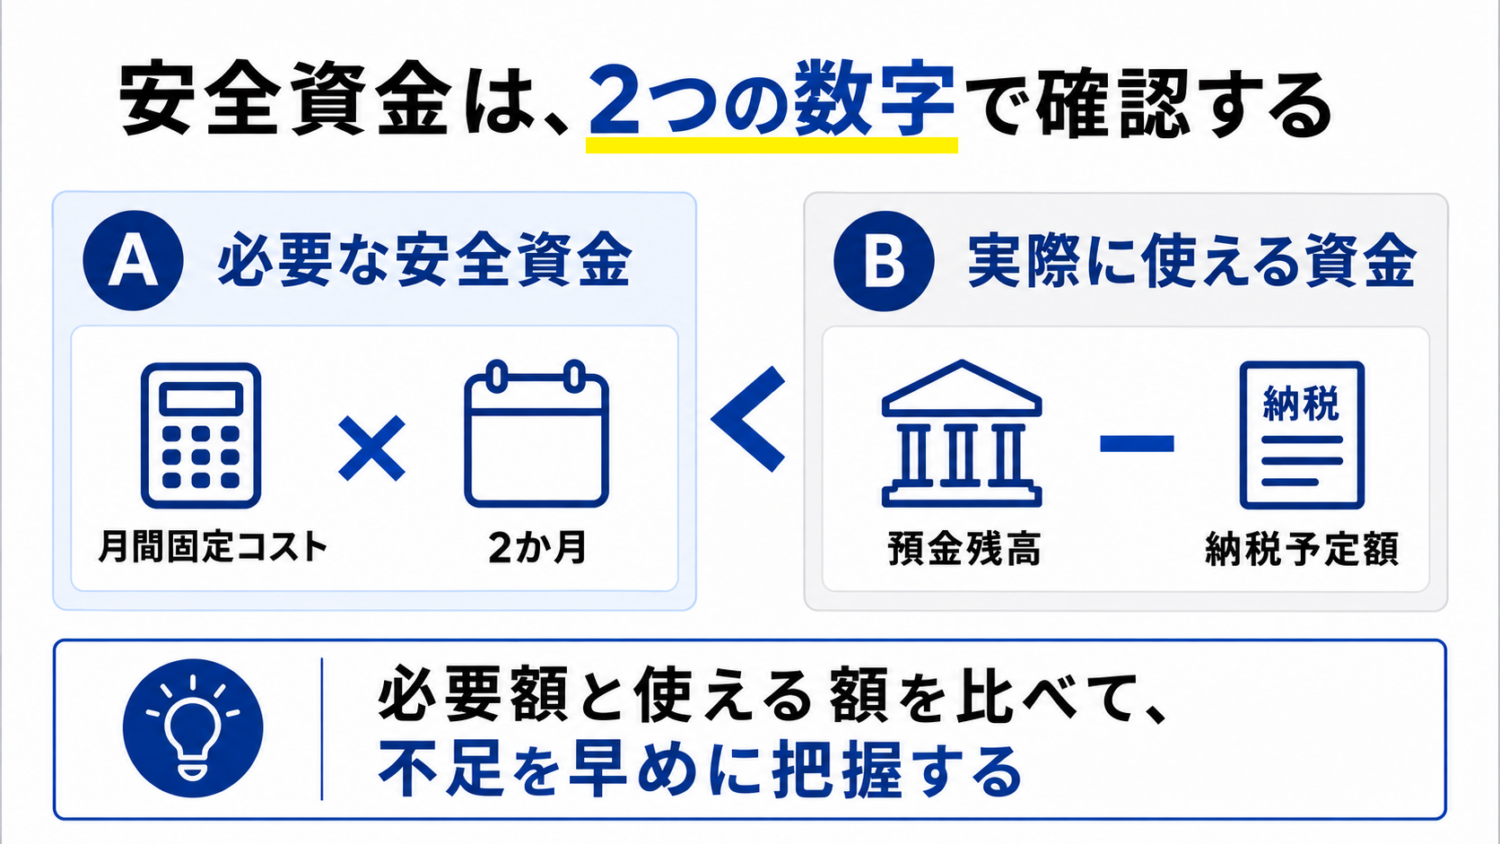
サロンコストの2ヶ月分を預金に残せているかどうかで、経営の安全圏にいるかどうかが測れます。
「いくらあれば安心ですか?」という質問をよく受けます。
ただ、この問いに「◯◯万円」という金額で答えるのは実はあまり意味がありません。
大切なのは「金額」ではなく「何ヶ月分持てるか」です。
書籍『人とお金が美容室に残る本』では、安全資金の初期的な管理目安を月間のサロンコスト × 2か月分として示しています。実際に必要な月数は、借入返済、家族の生活費、休業時の補償などで調整してください。
計算の手順はこうです。
- 家賃・光熱費・リース料・通信費など、売上に関係なく毎月一定して出ていく固定的なコストを合計する
- その合計額 × 2 が「安全資金の目安」の目安
- 今の預金残高から、消費税の見込み納付額を引いた残りが、このラインを超えているか確認する
説明用の仮定として、月間の固定コストが30万円のサロンなら、安全資金の目安は60万円です。
説明用の仮定として、預金が80万円あっても、消費税の見込み額が30万円あるなら実質50万円しかなく、安全ラインを下回っています。
消費税は「口座にあるお金」ではなく「いずれ出ていくお金」として先に除外して考えることが重要です。
夏が来る前に、この計算を一度やってみてください。
「自分は今、何ヶ月分の余力があるのか」が数字で見えるだけで、7月・8月に感じる「口座が怖い」という感覚の正体がつかめます。
安全ラインを下回っていたとしても、それを「知っている状態」で夏を迎えるのと、「知らないまま不安で過ごす」のでは、打てる手が変わります。
夏でも削ってはいけないコストと、今すぐ見直せるコストの見分け方
広告費・材料費・人件費にはそれぞれ「削る順番とルール」があります。
順番を間違えると、削ったことで売上がさらに落ちる逆効果になります。
赤字が見えると、「何でもいいから削らなければ」と焦りやすくなります。
しかし、削ってはいけないコストを削ると、閑散期がさらに悪化します。
以下の表で、削れるものと削ってはいけないものを整理します。
| コスト項目 | 削れるもの(見直し優先) | 削ってはいけないもの |
|---|---|---|
| 広告費 | 費用対効果が数字で確認できない媒体・使っていないツールの契約 | リピーター接点になっているLINE・予約ツール・費用対効果が出ている媒体 |
| 材料費 | 使用量の多い薬剤の仕入先変更・廃棄ロスの削減・在庫の適正化 | 施術品質に直接影響するカラー剤・トリートメント(客離れの原因になる) |
| 光熱費 | 使っていない時間帯のエアコン・照明の見直し・契約プランの変更 | 施術環境に影響する空調・給湯(快適性が下がると客単価が落ちる) |
| 通信・サービス費 | 使っていないクラウドサービス・サブスクリプション・重複したシステム | 予約管理・顧客データ管理に使っているツール(業務が止まる) |
| 人件費 | 1人サロンでは該当なし。スタッフがいる場合は残業の見直し | 自分の人件費(プレイヤー分)・スタッフの基本給(削ると離職につながる) |
広告費から手をつけたくなるのはわかります。
ただ、ホットペッパーなどの集客媒体を突然止めると、夏の新規来店がゼロになるリスクがあります。
広告費の見直しは「使っていない媒体」「効果が数字で見えない媒体」から順番に手をつけることが原則です。
材料費は、廃棄ロスと在庫の見直しで意外と大きく改善できる領域です。
仕入れた薬剤の期限切れや過剰在庫がないか、棚卸表と使用量で確認してください。
人件費は、1人サロンの場合は「削る」という概念がそもそも当てはまりません。
重要なのは、自分の給与をきちんとコストに計上して、実態の比率を把握しておくことです。
閑散期を前提にした固定費設計とはどういう意味か
「繁忙期の売上を前提にしてコストを組む」習慣を変えない限り、夏の赤字は構造的に毎年繰り返されます。
売上が好調な月に、継続課金や仕入れを増やしていないか確認してください。
3月・4月に売上が好調だったとき、「今月は調子がいいから」とサービス導入を決めたり、仕入れを増やしたり、備品を更新したりする。
先ほどの説明用のモデルでは、そのコストが7月・8月も続いているのに、売上だけが55万円に落ちます。
これが「繁忙期の売上でコストを組む」罠です。
閑散期を前提にした固定費設計とは、「最も売上が低い月でも赤字にならないコスト水準」を基準にする考え方です。
具体的には、過去1年間の月商の最低値(夏の底)を出して、その月商でも主要4費目比率に資金余力が残る水準にコストを組み直すことです。
説明用の仮定として、夏の底が月商50万円なら、主要4費目を40万円とした場合の残りは10万円です。
この説明用の仮定で残る10万円から、借入返済、税金、設備更新、生活費まで賄えるかを確認します。
繁忙期の売上が上がったときも、固定的な支出を同じ勢いで増やさないことが大切です。
「繁忙期に稼いで閑散期を乗り越える」サイクルから抜け出すには、基準を繁忙期の売上から閑散期の売上に引き下げることが必要です。
これは「安くまとめる」ことではなく、「コストをかける場所を戦略的に絞る」ことです。
自分のサロンの強みに使う1〜2つのコストを「戦略コスト」として維持しながら、残りを閑散期の最低売上に合わせて設計する。
この発想の転換が、夏の構造的な赤字を終わらせる入口です。
今月から始める3ステップ|コスト診断→削減優先順位→キャッシュ確保の順番
「何からやるか」が明確になれば、夏が来る前に手を打つことができます。
順番はこの3ステップが最も効率的です。
昨年7月か8月の月次データを出し、自分のプレイヤー給与を含む主要4費目の合計と比率を計算します。
各費目の比率が出たら、5タイプ表で自店の状態を確認します。
タイプ別の処方箋をもとに、見直す支出を1〜2箇所へ絞ります。
広告費なら未使用媒体、材料費なら廃棄ロスなど、実行する作業を一つ決めます。
月間コスト2か月分を計算し、消費税見込みを引いた預金残高と比べます。
不足している場合は、ステップ2で減らした支出をそのまま口座へ積みます。
この3ステップは「診断→優先順位→キャッシュ」の順でなければなりません。
診断なしで削減を始めると、削ってはいけない場所を削るリスクがあります。
優先順位なしで全部に手をつけると、どれも中途半端になります。
キャッシュ確保を後回しにすると、9月まで「口座が怖い」感覚で経営を続けることになります。
夏が来てからでは遅い手が、今月なら打てます。
売上側の対策は、美容室の7月売上が落ちる理由と対策を合わせて確認してください。
まとめ
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 夏の赤字の原因 | 集客不足ではなく固定費構造が問題 | 繁忙期ではなく閑散期の月商を基準にコストを見直す |
| 主要4費目比率 | 月単位で計算しないと削れる場所がわからない | 昨年の7〜8月の実績で比率を計算する(自分の給与も含める) |
| コスト過多のタイプ | タイプによって削る優先順位が変わる | 5タイプ表と照合して自分のタイプを特定する |
| 安全資金の目安 | 金額ではなく「何ヶ月分あるか」が安全の基準 | 月間固定コスト × 2ヶ月分を計算して現状の預金と比較する |
| 削る順番 | 順番を間違えると売上がさらに落ちる | 広告費・材料費の「効果が見えない部分」から手をつける |
今月から始める3つのアクション
- 昨年7〜8月の月次データを開き、売上と主要4費目を1枚に書き出す
- 自分のプレイヤー給与を人件費へ加え、主要4費目比率(%)を計算する
- 5タイプ表と照合し、今月見直す支出を1〜2箇所だけ決める
- 預金残高から消費税の見込み額を引き、安全資金2か月分と比較する
- 翌月も同じ数字を確認できるよう、毎月の確認日をカレンダーへ登録する
この記事で使う数字の位置づけ
本文の金額例は計算方法を示す仮定です。
自店の月次試算表、預金残高、借入返済、納税見込みへ置き換えて判断してください。
ぜひ参考にしてください!
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
よくある質問
- 1人サロンで売上の波が大きい場合、主要4費目比率はどの月の数字で計算すればいいですか?
-
閑散期(最も売上が低い月)の数字で計算することをおすすめします。
繁忙期の平均値で計算すると「問題なし」に見えてしまうことが多く、夏に赤字になる構造が見えないままになります。
昨年7月か8月の実績値を使って計算してみてください。
- 自分の給与は人件費に含めて計算するのですか?
-
はい、プレイヤーとして働いている分の給与は人件費に含めて計算してください。
自分の給与を計上しないと、比率が実態より低く出て「うちは大丈夫」という誤った安心感につながります。
実際にスタッフを雇用した段階でいきなり赤字に転落するサロンの多くは、オーナー人件費の計上漏れが原因の一つになっています。
- 安全資金の目安を下回っていた場合、まず何をすればいいですか?
-
まず消費税の見込み額を別口座に移すことが最初のアクションです。
その上で、主要4費目比率の計算でコスト過多タイプを特定し、削れる場所(広告費の見直し・材料費の廃棄ロス削減など)から月単位で削減した分を口座に積んでいく形でラインに近づけます。
一気に改善しようとせず、1ヶ月単位で積み上げることが現実的です。
- ホットペッパーの広告費を閑散期に止めるのはアリですか?
-
新規集客の大部分をホットペッパーに依存している場合は、急な解約は避けたほうが無難です。
夏の新規ゼロは売上をさらに悪化させます。
まず「ホットペッパー経由の新規客が実際に何人いて、1人あたりいくら使っているか」を確認してください。
費用対効果が数字で確認できてから解約を検討する順番が正しいです。
リピーターが安定してからSNSなど他の接点に段階的に移行するのが現実的な流れです。
- 主要4費目比率が管理目安を超えていました。今すぐ借入をすべきですか?
-
借入の前に、まずコスト削減で比率を下げることを優先してください。
借入はキャッシュを増やしますが、返済が始まると固定的な出費がさらに増えます。
主要4費目比率が管理目安を上回る状態で借入を増やすと、返済が重なってさらに苦しくなるおそれがあります。
ただし、夏の資金繰りが本当に危うい場合は、コスト削減と並行して専門家(税理士や経営相談窓口)に相談することをおすすめします。