
- 税務調査の連絡を受けた直後に確認すること
- 美容室で準備する売上・経費・人件費の資料
- 調査当日の説明と記録の残し方
- 電子データを提示するときの注意点
- 調査終了後に回答を確認する手順
税務署から連絡を受けると、何か間違いを決めつけられたように感じるかもしれません。
特に、施術をしながら経理も行う1人サロンや、経理担当がいない小規模美容室では、予約を止めるべきか、何年分の資料を出すのか、税理士へ何を頼むのかを一度に判断することになります。
しかし、連絡の段階で調査結果が決まっているわけではありません。
最初に行うのは、推測で説明を作ることではなく、通知内容を記録し、対象期間の帳簿と元データをつなげることです。
この記事では、美容室オーナーが連絡を受けてから調査終了までに行う準備を、時系列で整理します。
調査が来る確率や日頃の予防は「美容室の税務調査で確認されやすい項目」で解説しています。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
税務調査の連絡後は5段階で準備する
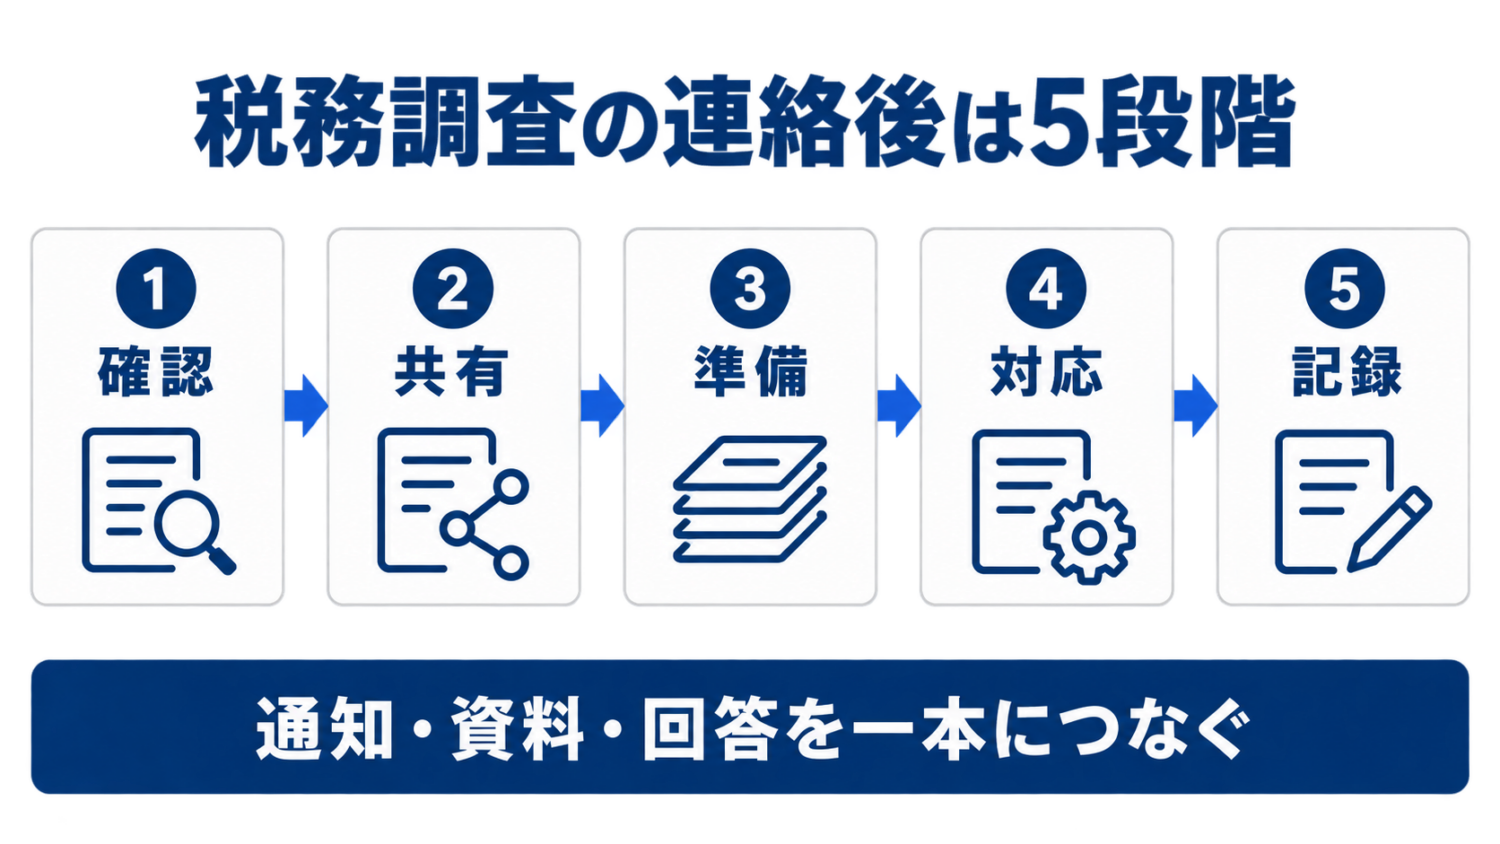
連絡後の準備は、確認・共有・準備・対応・記録の順で進めます。
担当者、日時、場所、対象税目、対象期間、目的を記録します。
申告を担当した税理士へ通知内容をそのまま伝えます。
帳簿、申告書、レジ、決済、通帳、請求書をつなげます。
質問を聞き、事実と記録に基づいて回答します。
質問、提出資料、回答、追加依頼を記録します。
国税庁は、実地調査では原則として相当の時間的余裕を置き、日時・場所・対象税目・課税期間・目的などを通知すると案内しています。
一方で、一定の場合は事前通知を行わないこともあるため、連絡の有無だけで調査内容を推測しないでください。
最初の電話で確認する項目を一枚に残す
聞いた内容を記憶に頼らず、担当者名と連絡先から順に書き取ります。
| 確認項目 | 記録する内容 |
|---|---|
| 担当 | 氏名、所属税務署、連絡先 |
| 調査 | 日時、場所、予定人数 |
| 範囲 | 対象税目、対象期間、目的 |
| 資料 | 準備を求められた帳簿・書類 |
| 税理士 | 税務代理人への連絡状況 |
電話を受けたスタッフが分からない内容へ回答する必要はありません。
店内で受電ルールを決め、オーナーまたは経理担当へ引き継ぎます。
美容室の売上は元データから帳簿まで照合する
売上資料は一つだけでなく、予約・会計・決済・入金・帳簿が同じ数字につながるか確認します。
| 元データ | 照合先 | 確認する差 |
|---|---|---|
| 予約台帳・予約システム | POS・売上日報 | 来店取消・無料対応・未会計 |
| POS・レジ日計 | 売上帳・総勘定元帳 | 現金・カード・QRの区分 |
| カード・QR明細 | 銀行入金 | 手数料・入金日・差額 |
| 店販売上・回数券 | 在庫・前受管理 | 販売・利用・残数 |
カード会社の手数料を差し引いた入金額だけで売上を記帳すると、売上総額と入金額が一致しません。
差がある場合は、売上、手数料、未入金を分けて説明できる状態にします。
回数券や前受金は、販売時・利用時の処理方法と残高管理を税理士へ確認してください。
経費・在庫・人件費は根拠をまとめる
帳簿の金額だけでなく、その金額になった理由を示す資料をそろえます。
- 材料・店販商品の請求書、棚卸表、廃棄記録
- 家賃、車、通信費など家事按分の割合と根拠
- 設備、内装、リースの契約書と固定資産台帳
- 給与台帳、勤怠、雇用契約、源泉徴収の記録
- 業務委託契約、請求書、報酬計算、実際の働き方
スタッフへの支払いは、契約書の名称だけで給与か外注費かを決められません。
勤務時間の管理、指揮命令、道具や材料の負担、報酬の決め方を事実に沿って整理します。
調査連絡後に契約書や帳簿を過去の日付へさかのぼって作り直さず、不足があれば不足の事実と確認できる資料を税理士へ共有してください。
保存期間は書類と申告区分で確認する
「すべて7年」と一括りにせず、帳簿・決算書類・取引書類を分けます。
国税庁の案内では、青色申告者の帳簿と決算関係書類は7年、請求書・見積書・契約書など一部の書類は5年です。
現金預金取引等関係書類の保存期間には所得金額による例外があり、消費税の請求書等には別の保存要件があります。
法人と個人でも取扱いが異なるため、自店の申告区分と対象年を税理士へ伝えて確認します。
電子データは閲覧と提出の範囲を確認する
POS、予約システム、クラウド会計のデータは、必要な期間と項目を切り分けます。
国税庁は、電磁的記録の提示では画面で確認できる状態にし、提出では印刷、媒体へのコピー、e-Tax、オンラインストレージ、メール等を利用する場合があると案内しています。
提出を求められたら、対象期間、ファイル形式、提出方法、個人情報を含む範囲を確認してください。
提出したファイル名、提出日、提出先、データ範囲を一覧に残します。
税理士との事前打合せで不足資料と回答担当を決める
資料を集めるだけでなく、数字の差と説明が必要な項目を先に洗い出します。
| 打合せ項目 | 確認内容 | 担当 |
|---|---|---|
| 申告内容 | 対象年度の申告書と帳簿の対応 | 税理士 |
| 売上差額 | 予約・POS・決済・入金の差 | 店と税理士 |
| 不足資料 | 所在不明、再発行、取得期限 | 店 |
| 個別論点 | 回数券、在庫、按分、給与、外注 | 税理士 |
| 当日対応 | 同席者、回答者、営業調整 | 店と税理士 |
資料が見つからない場合は、無かったことにせず、発行元へ再取得できるか確認します。
再取得できない場合は、通帳、決済明細、メール、契約書など、取引を確認できる別の記録を整理してください。
過去の処理に疑問があるときは、誰が処理したかではなく、どの資料と判断で申告額になったかをたどります。
「資料あり・再取得中・確認不能」の3区分で一覧にすると、当日までに残る課題が見えます。
調査当日は事実と記録を分けて答える
分からない質問へ推測で答えず、確認して後日回答する項目を分けます。
- 質問の対象年と取引を確認する
- 帳簿と元資料を同時に示す
- 記憶と記録が違うときは記録を確認する
- 追加資料の期限と提出方法を記録する
- 税理士と回答内容を共有する
書類を預ける場合は、資料名、対象期間、原本か写しか、返却予定を記録します。
税理士の立会いを依頼する場合は、契約範囲、立会い費用、事前打合せ、追加資料への回答担当を決めます。
営業を続ける場合は、調査場所とお客様・スタッフの動線を分け、資料を確認できる席を準備します。
調査終了後は説明内容を確認して判断する
指摘を受けたら、対象取引、金額、税目、年度、根拠を項目ごとに確認します。
国税庁は、更正決定等をすべきと認める非違がある場合、額や理由などを説明すると案内しています。
修正申告の勧奨を受けたときは、その場で急いで判断せず、説明内容と申告後の手続を税理士へ確認してください。
再発防止は、指摘事項だけを直すのではなく、日次・月次・決算時のどの確認が抜けたかまで戻って決めます。
まとめ|連絡後は通知・資料・回答を一本につなぐ
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 通知 | 対象範囲の聞き違い | 担当・税目・期間・日時を記録 |
| 資料 | 帳簿と元データがつながらない | 予約・POS・決済・入金を照合 |
| 回答 | 記憶で説明して履歴が残らない | 質問・提出・回答を一覧化 |
税務調査の連絡を受けたら、通知内容を正確に残し、売上・経費・人件費を元データから帳簿まで照合し、提出と回答の履歴を残します。
確率や噂を調べ続けるより、自店の資料がつながる状態を作ることが、最も具体的な準備です。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
税務調査後に追加対応が必要になった場合は、指摘事項・提出期限・担当者を一つの表にまとめます。
修正が終わった項目は、今後の記帳手順や保存方法へ反映してください。
よくある質問
- 美容室に税務調査が来る確率は何%ですか?
国税庁の公表資料だけでは、美容室に限定した年間確率を計算できません。
実地調査と簡易な接触を分け、分母と対象年度が同じ統計かを確認してください。
- 税務署から電話が来たら、その場で回答が必要ですか?
担当者、手続の区分、対象税目・期間、日時、場所、準備資料を記録し、分からない内容は確認後に回答します。
- 予約システムやPOSのデータも見られますか?
申告内容の確認に必要な電磁的記録は、画面での提示やデータ提出を求められる場合があります。
- 税理士へ立会いを頼めますか?
依頼できますが、契約範囲と追加費用は事務所ごとに異なります。
通知後すぐに相談し、事前打合せと当日の役割を決めてください。
- 指摘を受けたら必ず修正申告するのですか?
修正申告の勧奨に応じるかは任意ですが、手続上の違いがあります。
対象金額と根拠を確認し、税理士と相談して判断してください。
参考資料:国税庁「税務調査手続に関するFAQ(一般納税者向け)」「記帳や帳簿等保存・青色申告」「令和6事務年度における所得税及び消費税調査等の状況」