
- 美容室法人が役員報酬を決める前に見る5つの数字
- 個人事業主の生活費引出しとの違い
- 定期同額給与と期中変更の注意点
- 社会保険と会社資金を含めた12か月の確認方法
法人化2年目、オーナー自身も週4日入客する美容室で、次期の役員報酬を決める時期が来た。
自分が施術した売上だけを基準に月額を決めると、会社に必要な現金と家計の両方が不足することがあります。
反対に、税金を抑えるため報酬を低くしすぎると、生活費を会社から都度借りるような運用になりかねません。
役員報酬は税率だけでなく、会社の支払余力と家計の必要額を12か月で並べて決めます。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!
監修者
西脇 敬久
MBA、公認会計士、税理士の資格を有し、美容業界に特化した公認会計士・税理士として多数の美容室を支援。
決算書や試算表を専門家だけのものにせず、経営者が経営判断に使える形へと整理することを強みとしている。
美容室経営において本当に見るべき数字を明確にし、「誰でもわかる会計の見える化」を通じて、利益構造やコストバランスをシンプルに把握できる財務設計を行う。美容室向けの会計セミナー講師としても活動中。

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
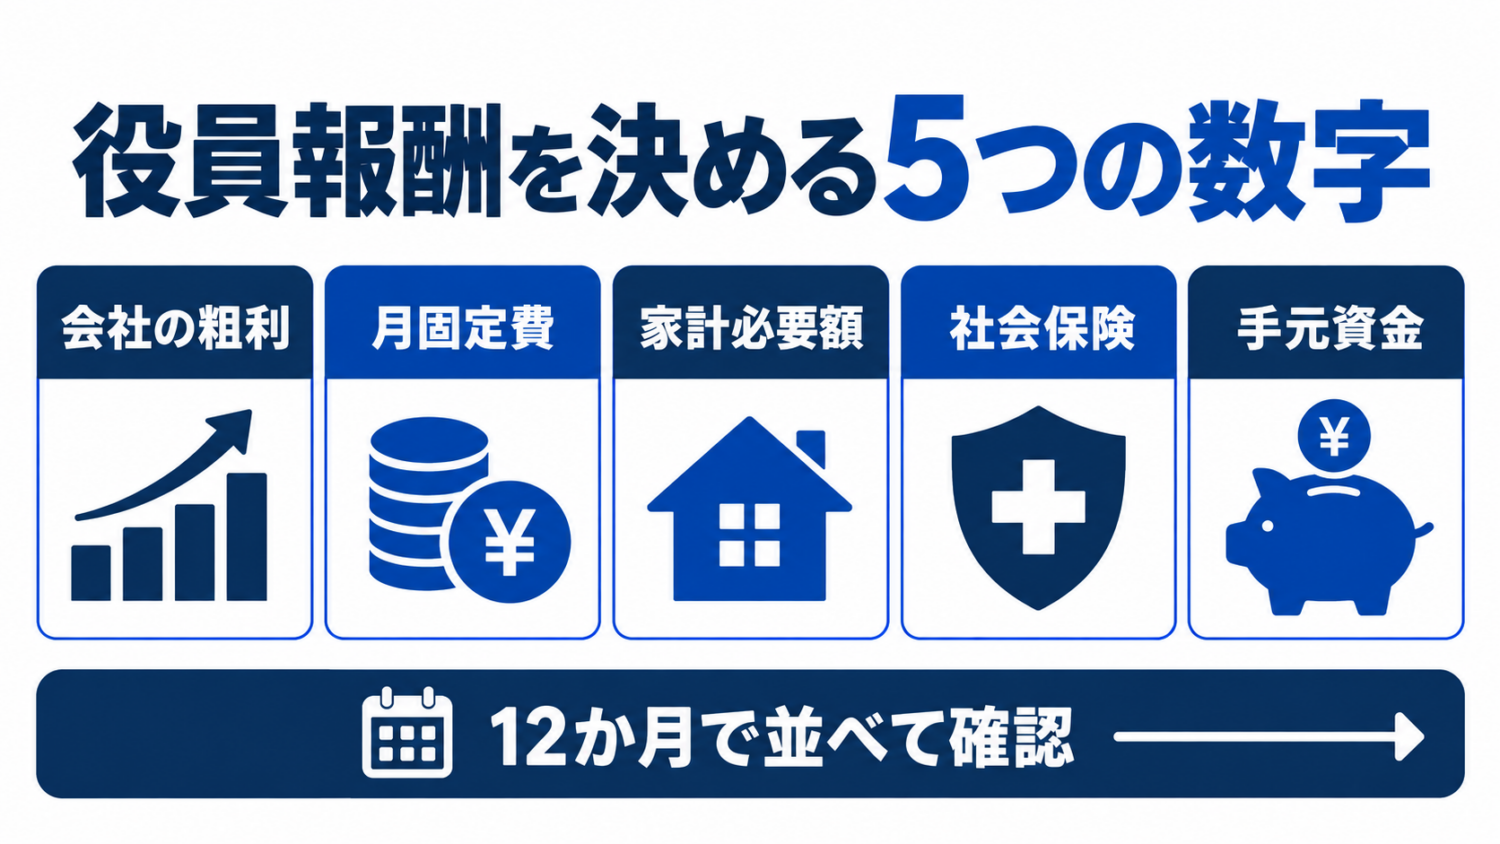
結論 役員報酬は5つの数字を12か月で並べて決める
| 数字 | 確認すること | 判断する目的 |
|---|---|---|
| 会社の粗利 | 売上から材料等の変動費を引いた残り | 人件費・固定費を払う原資 |
| 固定的な支出 | 家賃、人件費、リース、返済等 | 毎月出る現金を知る |
| 家計必要額 | 税・社会保険後の生活費 | 手取り不足を防ぐ |
| 社会保険 | 会社負担と本人負担 | 会社の総負担を知る |
| 手元資金 | 各月末の預金残高 | 閑散月と納税へ備える |
1つの金額を当てに行くのではなく、複数案を資金繰り表へ入れ、最も低い月末残高まで比較します。
個人事業主の生活費引出しと法人の役員報酬を混同しない
個人事業主が事業口座から生活費を引き出しても、自分への給与として必要経費にはなりません。
法人では会社とオーナー個人が別になり、役員報酬は会社側の役員給与、本人側の給与収入として扱います。
法人化前のように、必要なときに会社口座から私生活費を払う運用は続けません。
会社の支払余力は粗利と現金支出を分けて見る
役員報酬の原資を見るとき、売上高をそのまま使いません。
売上から材料費など売上に連動する費用を引き、固定費を支払える残りを確認します。
さらに、損益計算書の費用にならない借入元金返済や、設備代の支払いも資金繰り表へ入れます。
役員報酬を払った後も、給与、家賃、税金、返済を期日どおり払えるかを月別に確認します。
月次試算表の見方が曖昧な場合は、美容室の月次試算表の読み方も確認してください。
家計は額面ではなく税・社会保険後の必要額から逆算する
家計側では、住宅費、食費、教育費、個人の借入返済、毎年の支払いを月別に整理します。
必要な生活費と役員報酬の額面を同じ金額として扱いません。
給与から所得税、住民税、本人負担の社会保険料等が差し引かれた後の手取りを確認します。
家計不足を賞与や会社からの一時的な借入で埋める前提にせず、通常月の手取りで続く額を探します。
会社に残す現金と家計に必要な手取りのどちらか一方を犠牲にしないことが基準です。
社会保険は会社負担と本人負担を同じ表へ入れる
役員報酬の月額を上げると、本人の手取りだけでなく会社が負担する社会保険料も変わることがあります。
額面の役員報酬だけを人件費として置かず、会社負担分を加えた毎月の現金支出で比較します。
標準報酬月額は報酬の月額を一定の幅で区分したもので、保険料や給付の計算の基礎になります。
報酬を変えた月に保険料が単純に即時連動するとは限らないため、定時決定や随時改定の条件を確認します。
具体的な等級、改定月、届出は、加入先の年金事務所や社会保険労務士へ確認します。
税務上は定期同額給与と決定時期を確認する
法人税上、役員給与を損金に算入するには、定期同額給与などの要件を満たす必要があります。
定期同額給与などに該当しても、不相当に高額な部分は損金に算入されません。
金額の相当性は、役員の職務内容、会社の収益、使用人給与、同業種・同規模法人の役員給与などと照らして確認します。
定期同額給与は、原則として各支給時期の支給額が同額である給与です。
通常の改定は、原則として事業年度開始の日から3か月を経過する日までに行われた改定など、定められた要件を確認します。
これは、最初の3か月なら資金繰りを見ながら何度でも自由に変更できるという意味ではありません。
株主総会等で金額と開始時期を決め、議事録、給与台帳、振込記録を一致させます。
役員賞与をその場で決めない
事前確定届出給与として損金算入を考える場合は、金額・支給時期・決議日・届出期限を決議前に税理士へ確認します。
事前確定届出給与は、支給前なら届出が間に合うという制度ではありません。
原則の届出期限は、株主総会等の決議日から1か月を経過する日と、会計期間開始日から4か月を経過する日のいずれか早い日です。
決議日が職務執行開始日より後の場合は、1か月の起算日が職務執行開始日になります。
新設法人、臨時改定、申告期限延長の指定を受けた法人などは取扱いが異なるため、決議前に個別確認します。
期中変更は売上減少だけで判断しない
職制上の地位や職務内容の重大な変更などによる臨時改定、経営状況の著しい悪化などによる業績悪化改定には個別要件があります。
一時的な売上減少、利益調整、今月だけの資金不足を理由に自由に増減できるとは限りません。
変更前に、事実、取締役会や株主総会等の決議、税務上の根拠、社会保険の届出を確認します。
支給後に帳簿だけを修正せず、税理士と社会保険の窓口へ先に相談してください。
プレイヤー売上と経営業務は報酬を分けず管理数字で分ける
オーナーが施術に入る場合も、役員報酬を「経営者分」と「歩合分」に毎月自由に分けて支払うのは避けます。
役員給与の支給方法とは別に、入客時間、技術売上、再来率、採用、教育、資金管理、改善時間を管理します。
| 役割 | 毎月見る数字 | 使い道 |
|---|---|---|
| プレイヤー | 入客時間、技術売上、再来 | 現場依存を把握 |
| 経営者 | 採用、教育、資金、改善時間 | 将来の仕組みを確認 |
現場から離れる計画なら、本人売上の減少だけでなく、スタッフ売上と経営改善の進捗を同じ表で見ます。
12か月の資金繰りで3案を比較する
現在額、増額案、減額案など3つの月額を用意し、12か月の資金繰り表へ入れます。
売上は平均だけでなく、繁忙月、閑散月、退職や休業が起きた場合も確認します。
役員報酬、会社負担の社会保険、給与、家賃、借入返済、納税、設備更新を月別に並べます。
決算書で利益が残る案でも、消費税や法人税等の納付月に預金が不足すれば継続できません。
納税予定額と支払月を資金繰り表へ先に置きます。
年間利益が出る案でも、途中の月末残高が支払予定額を下回るなら採用しません。
粗利、固定的支出、返済、納税、月末残高を12か月で並べます。
本人手取りと会社負担の社会保険を各案へ反映します。
税務要件、社会保険、議事録、支給開始月を確認します。
決算前から次期の決定資料をそろえる
新しい事業年度が始まってから慌てて金額を決めると、前期決算、家計、社会保険の確認が間に合いません。
決算見込みが出た段階で、税理士へ次期の月額案、決議予定日、支給開始月、議事録の形式を確認します。
社会保険労務士または年金事務所には、報酬変更後の届出と標準報酬月額の扱いを確認します。
- 前期の月次試算表と決算見込み
- 次期12か月の売上・給与・固定費・返済
- 法人税等と消費税の納付予定月
- 家計の最低必要額と年間の臨時支出
- 現在の標準報酬月額と会社負担額
- 決議日、支給開始月、振込日の予定
複数の役員がいる場合は、各人の職務、責任、勤務実態、会社への貢献を整理します。
家族役員だから同額にする、生活費が同じだから同額にするのではなく、職務と決議内容を一致させます。
決定後は、議事録、給与台帳、振込額、源泉徴収、社会保険届出が同じ月額になっているかを初回支給時に照合します。
まとめ
美容室法人の役員報酬は、オーナーの施術売上や税率だけで決めません。
会社の粗利、固定的な支出、家計必要額、社会保険、手元資金の5つを12か月で比較します。
そのうえで定期同額給与、決定時期、議事録、支給記録をそろえます。
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 会社 | 売上だけで払えると判断 | 粗利と月末残高を確認 |
| 家計 | 額面をそのまま生活費にする | 税・保険後の手取りを確認 |
| 税務 | 期中に自由に増減 | 改定時期と決議を確認 |
| 運用 | 決定後の記録が不一致 | 議事録・台帳・振込を照合 |
まず前期12か月の月末残高へ現在の役員報酬と会社負担の社会保険を並べ、最も残高が下がる月を確認してください。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
よくある質問
- 個人事業主にも役員報酬はありますか?
ありません。
この記事は法人の役員給与を対象にしています。
- 事業年度開始から3か月以内なら自由に変更できますか?
自由な試用期間ではありません。
通常改定の時期、決議、支給開始月、同額性を税理士へ確認します。
- 売上が下がったらすぐ減額できますか?
単なる一時的な売上減少だけで業績悪化改定事由に該当するとは限りません。
支給前に具体的事実と税務要件を確認してください。
- 施術売上に応じて歩合を上乗せできますか?
役員給与の損金算入要件に関わります。
毎月の売上だけで変動させず、支給方法を税理士へ確認します。
- 役員報酬を変えると社会保険料もすぐ変わりますか?
単純に即月変更とは限りません。
標準報酬月額の定時決定・随時改定の条件と届出時期を確認します。
参考資料:国税庁「No.5211 役員に対する給与」「定期同額給与」、日本年金機構「標準報酬月額の決定と改定」