
- 美容室の法人化を年商だけで決めてはいけない理由
- 個人事業と法人の年間手残りを比べる5つの軸
- 社会保険と役員給与で見落としやすい負担
- 消費税の判定を節税だけで考えない方法
- 決算月から逆算して法人化を進める手順
美容室の売上が伸び、税理士や同業のオーナーから法人化を勧められても、今が本当に良いタイミングか判断できないことがあります。
同じ年商でも、オーナー1人の店とスタッフを雇う店では、人件費、利益、社会保険、出店計画が異なります。
そのため、法人化は年商ではなく、個人と法人の税・社会保険・維持費を反映した年間手残りを同じ条件で比べて決めることが基本です。
airchairでは、直近2期の数字と今後の計画を並べ、通常月・閑散月・欠員月の3シナリオで無理なく続けられるかを確認します。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
美容室の法人化タイミングは5つの軸で決める
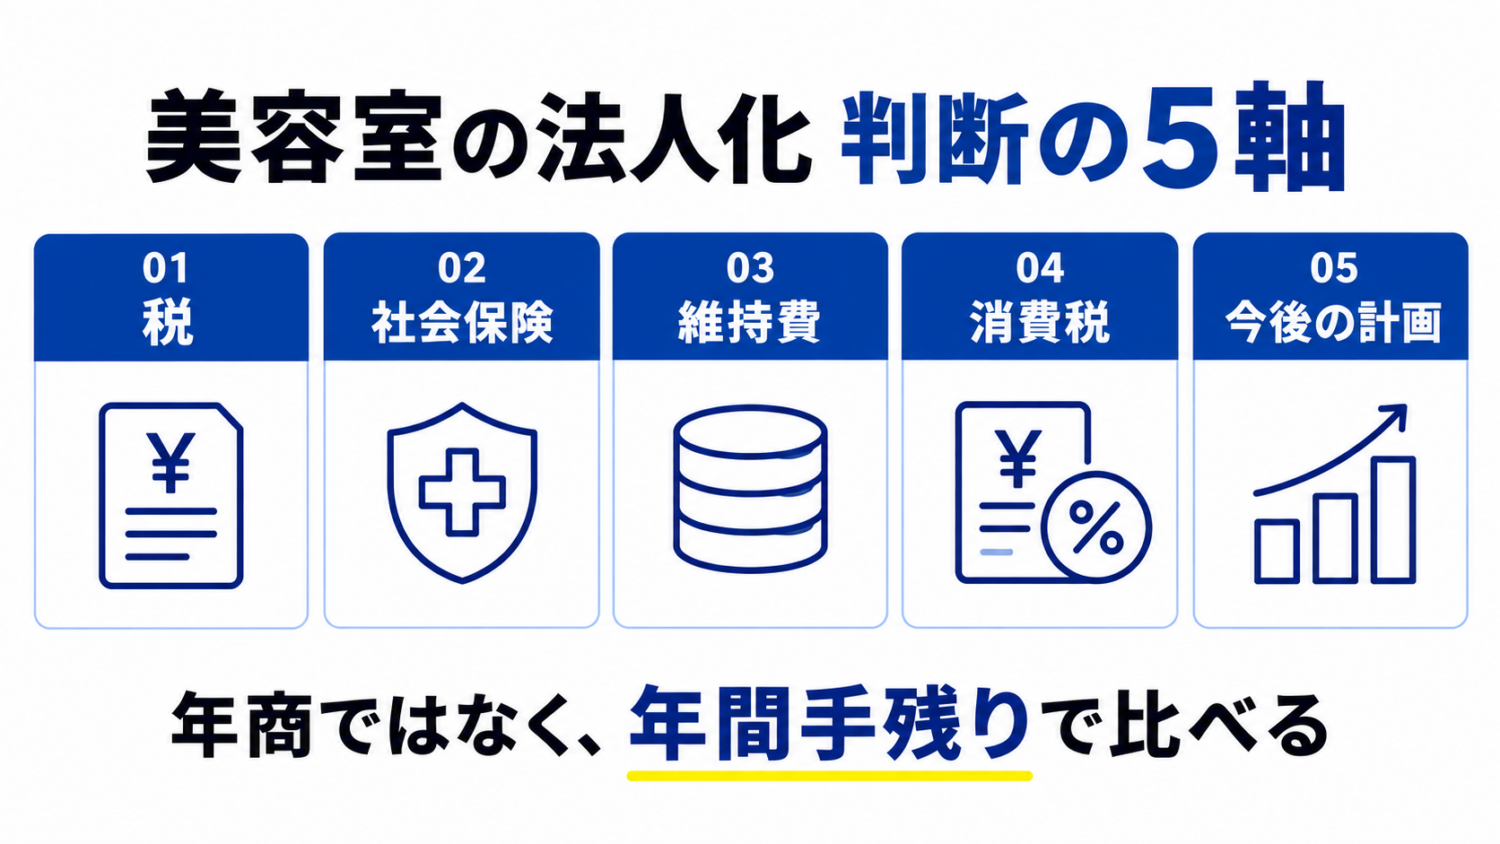
法人化の判断には、税、社会保険、維持費、消費税、今後の計画の5つを使います。
税金だけでは得に見えても、会社負担の社会保険料と法人の維持費を加えると、手元の現金が減る場合があります。
反対に、税負担の差が小さくても、複数店舗化、幹部の登用、融資、事業承継を進めるために法人を選ぶこともあります。
- 税:個人と法人の合計税額
- 社会保険:本人負担と会社負担
- 維持費:設立、決算、登記、事務の増加
- 消費税:納税義務とインボイス登録
- 今後の計画:出店、採用、承継、融資
まず直近2期の利益・所得と家計への必要額をそろえる
最初に確認するのは売上ではなく、店の事業利益、個人の課税所得、家計に必要な現金です。
青色申告特別控除などは個人の所得税計算に関わるため、店そのものの収益力を示す事業利益とは分けて並べます。
売上が同じでも、家賃、材料費、広告費、人件費の違いで所得は変わります。
法人化後の口座にあるお金は会社の資金です。
オーナー個人へ移すお金は、役員給与(法人から役員へ支給する給与)など内容に応じて記録し、個人事業のような事業主貸とは分けます。
- 直近2期の青色申告決算書と確定申告書
- 家計に毎月必要な金額
- 個人で支払っている健康保険と年金
- 法人設立後の会計・労務の見積もり
- 2年以内の出店・採用・借入計画
個人事業と法人の手残りを同じ条件で比べる
比較表は税率の差ではなく、家計と法人に残る現金の合計で作ります。
| 比較項目 | 個人事業 | 法人 |
|---|---|---|
| オーナーの収入 | 事業所得 | 役員給与 |
| 税金 | 所得税・住民税等 | 法人税等+役員個人の税 |
| 社会保険 | 現在の加入制度 | 本人負担+会社負担 |
| 固定費 | 現在の申告・事務費 | 決算・登記・給与事務等 |
| 最終判定 | 家計と事業に残る現金 | 家計と法人に残る現金 |
国税庁の令和8年4月1日現在の案内では、所得税率は課税所得に応じて5%から45%の7段階です。
一方、国税庁タックスアンサー「法人税の税率」では、中小法人の法人税は一定要件の下で年800万円以下の所得部分に15%の税率が示されています。
これは法人税だけの税率であり、法人が有利かを単独では判定できません。
法人の地方税、役員個人の所得税・住民税、社会保険、維持費を合算する必要があるからです。
試算に使う利益は通帳残高ではなく、月次試算表と申告書で確認します。
試算表の見方が不安な場合は「美容室の月次試算表の見方」で、現金と利益の違いを先に整理できます。
法人化すると社会保険の会社負担が生じる
法人化で手残りが変わる大きな要素は、健康保険と厚生年金の会社負担です。
日本年金機構は、法人事業所で常時使用される人が事業主を含め1人以上いれば、厚生年金保険と健康保険の加入が必要と案内しています。
保険料は都道府県、年齢、標準報酬月額(保険料計算に使う報酬の等級)などで変わるため、古い保険料率を固定で使えません。
令和8年度の試算は、協会けんぽの都道府県別保険料額表と日本年金機構の案内を使い、本人負担と会社負担を分けて計算します。
会社負担分は法人から現金で支払うため、税負担の差だけを見て得とは判断しません。
役員給与は生活費と法人の資金繰りから決める
役員給与は税金を小さくするためだけでなく、家計と法人の両方が資金不足にならない金額にします。
国税庁の「役員に対する給与」では、定期同額給与(毎月、原則として同額で支給する役員給与)の改定は、事業年度開始から3か月以内の定時改定など一定の要件が示されています。
閑散月に売上が落ちても役員給与、社会保険、スタッフ給与、家賃を払えるかを先に確認します。
紙の利益が黒字でも借入返済や税金の支払いで現金が減るため、「美容室の現金が増えない理由」と同じく、手残りは資金繰り表で確認します。
生活費、住宅ローン、教育費、積立を月額にします。
給与、社会保険、家賃、借入返済、税金を並べます。
通常月、閑散月、欠員月で法人に現金が残るかを見ます。
消費税の判定はインボイスと設備投資も含める
「法人化すれば消費税が必ず免税になる」とは断定できません。
国税庁は、法人成り前の個人と法人化後の法人を別の事業者として納税義務を判定すると案内しています。
ただし、資本金、特定期間の課税売上高や給与等支払額、インボイス登録、高額資産の取得などで判定が変わるため、設立日だけで決められません。
新店の内装・設備投資やインボイス登録を予定している場合は、設立日を決める前に税理士へ確認してください。
法人化を急がず、試算をやり直すサイン
現在の利益が一時的で、次期の売上や人件費の見通しが立っていない場合は、設立を急ぎません。
法人化後の役員給与を決めると家計が足りない場合や、社会保険を加えると閑散月の支払いが難しい場合も同じです。
また、法人と個人の資金を分ける運用ができていなければ、税務上の比較より前に月次会計と給与事務の体制を整えます。
節税幅が小さくても、新店契約を法人名義にしたい場合や、幹部と役割・責任を分けたい場合は、税以外の理由を含めて再比較します。
逆に、目的が「今年の税金を下げたい」だけであれば、個人事業のまま経費、青色申告、資金繰りを整える案も残します。
節税額が出たことではなく、厳しい月でも支払いを続けられることが、法人化の最低条件です。
法人化の準備は店舗の繁忙期と決算月から逆算する
試算で法人化を選んだ後は、決算月と店舗の繁忙期を先に決めます。
法人化では、登記だけでなく、税務署・自治体・年金事務所への届出、口座、契約、カード決済、賃貸借契約、仕入先名義の切り替えが必要になります。
個人事業の廃業手続きと、設立した法人の届出は、それぞれ確認が必要です。
法人の営業開始日を決めたら、その前後で売上・仕入れ・給与・経費をどちらへ帰属させるかを税理士と固定します。
美容室では、予約が詰まる12月や卒業・入学シーズンに名義変更を重ねないことも実務上の判断軸です。
| 切り替えるもの | 確認する内容 | 主な確認先 |
|---|---|---|
| 売上・経費 | 個人の最終日と法人の開始日 | 税理士 |
| 設備・在庫 | 法人へ売却・貸与する物と金額 | 税理士 |
| 雇用・給与 | 雇用契約、給与支払者、社会保険 | 社会保険労務士 |
| 店舗契約 | 賃貸借、決済、仕入先、保険の名義 | 各契約先 |
| 美容所の届出 | 個人から法人への開設者変更手続き | 管轄保健所 |
税・社会保険・維持費を含めた年間手残りを比べます。
株式会社・合同会社の違いと繁忙期を考慮します。
登記、税務、社会保険の担当と期限を一覧にします。
口座、賃貸借、仕入先、決済、雇用の名義を確認します。
まとめ|年商ではなく年間手残りと今後の計画で決める
| 判断項目 | 確認すること | 次の行動 |
|---|---|---|
| 利益 | 直近2期と次期予算 | 申告書をそろえる |
| 家計 | 毎月必要な現金 | 役員給与の下限を出す |
| 社会保険 | 本人・会社負担 | 現行表で試算する |
| 運営 | 維持費と事務負担 | 見積もりを取る |
| 将来 | 出店・採用・承継 | 2年計画を書く |
今日から確認する5項目
- 直近2期の申告書と決算書を用意する
- 毎月の家計に必要な金額を書く
- 現在の健康保険と年金の年額を確認する
- 通常月・閑散月・欠員月の3シナリオを作る
- 税理士と社会保険労務士へ同じ前提で試算を依頼する
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
比較後は、法人化する場合と個人事業を続ける場合について、税金だけでなく社会保険、専門家費用、家計へ移せるお金を同じ一年間で再計算します。
前提が変わったら結論も更新してください。
よくある質問
- 美容室は年商いくらから法人化すべきですか?
年商だけで決めず、利益、家計の必要額、社会保険、維持費、出店・採用計画を同じ条件で比べます。
- 利益が高ければ必ず節税になりますか?
必ずではなく、法人と役員個人の税、社会保険の会社負担、決算・事務費を含めた年間手残りで判断します。
- オーナー1人の法人でも社会保険に入りますか?
日本年金機構は、法人事業所で常時使用される人が事業主を含め1人以上いる場合を強制適用と案内しています。
- 法人化すれば消費税は2年間免税ですか?
一律には言えず、資本金、特定期間、インボイス登録、高額資産の取得などを含めて税理士へ確認します。
- 株式会社と合同会社のどちらが美容室に合いますか?
採用・融資・出店での対外的な見え方、設立後の運営、将来の株主・出資者構成を比べ、司法書士・税理士と決めます。
参考資料:国税庁「No.2260 所得税の税率」「No.5759 法人税の税率」「No.5211 役員に対する給与」「個人事業者の法人成りの場合の課税売上高の判定」「廃業する場合」、日本年金機構「適用事業所と被保険者」「保険料の納付」、厚生労働省「令和8年度における協会けんぽの医療保険料率」、法務局「商業・法人登記申請手続」、東京都西多摩保健所「美容所」