
- 売上や利益があっても、通帳残高が増えない4つの原因
- 「節税で減る税金」と「購入で減る現金」の正しい比べ方
- 口座残高から「今使える現金」を計算する方法
- 個人事業と法人の違いを踏まえた、4つの管理枠と月次手順
開業3年目以降、スタッフ1〜数名の美容室で、売上と黒字は確保できているのに月末の通帳残高が増えないなら、どこかで無駄使いをしたように感じるかもしれません。
しかし、通帳が増えない理由は「経費が多い」だけではありません。
借入金の返済、設備投資、税金の後払い、オーナー個人への資金移動は、損益と預金に異なる動きを作ります。
通帳を増やす第一歩は、無理に節税を減らすことでも、支出を一律に止めることでもありません。
口座残高を「税金」「近日の支払い」「運転資金」「オーナーの取り分」に分け、今使える現金を見えるようにすることです。
その上で、事業に必要な支出なのか、税金を減らすためだけの支出なのかを判断します。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!
監修者
西脇 敬久
MBA、公認会計士、税理士の資格を有し、美容業界に特化した公認会計士・税理士として多数の美容室を支援。
決算書や試算表を専門家だけのものにせず、経営者が経営判断に使える形へと整理することを強みとしている。
美容室経営において本当に見るべき数字を明確にし、「誰でもわかる会計の見える化」を通じて、利益構造やコストバランスをシンプルに把握できる財務設計を行う。美容室向けの会計セミナー講師としても活動中。

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
美容室の通帳が増えない4つの原因
最初に、「利益が少ない」と「利益はあるが現金が減る」を分けてください。
ここを混ぜると、売上対策が必要なのに経費を削ったり、運転資金が不足しているのに節税商品を買ったりしてしまいます。
| 原因 | 損益への出方 | 現金への出方 | まず見るもの |
|---|---|---|---|
| 本業の利益不足 | 利益が減る | 残高も減りやすい | 客数、客単価、粗利、固定費 |
| 借入金の返済 | 借入額自体の返済部分は費用にならない | 支払い分だけ減る | 月次返済額と利息の内訳 |
| 設備投資・在庫増 | 購入年に全額費用にならない場合がある | 支払い時に大きく減る | 設備一覧、減価償却、棚卸資産 |
| 税金・生活費の混在 | 支出の種類により異なる | 同じ口座から減る | 税金見込額、事業主貸または役員報酬 |
黒字と預金増加が一致しないのは異常ではありません。
ただし、差の理由を説明できない状態は要注意です。
節税の前に「現金がいくら減るか」を比べる
経費を増やしても、支払った金額と同額の税金が減るわけではありません。
経費は、事業の収入を得るために直接要した費用や、その年に生じた業務上の費用です。
家事上の費用は原則として必要経費になりません。
税率は所得や事業形態で変わります。
個人の所得税は5%から45%の7段階で、課税所得の全額に一番高い税率がかかるわけではありません。
airchairの説明用試算として、その年に全額を経費にでき、その支出に対する限界税率の合計を25%と仮定した簡易例で考えます。
| 判断 | 現金支出 | 税金の減少見込み | 税金を考慮した現金減 |
|---|---|---|---|
| 30万円を使わない | 0円 | 0円 | 0円 |
| 30万円の必要な備品を買う | 30万円 | 7.5万円 | 22.5万円 |
この例では、「30万円使って7.5万円の税金を減らす」のであって、現金が7.5万円増えるわけではありません。
必要でない物を「節税になるから」と買うと、税金は減っても使える現金は減ります。
また、高額な設備は、購入年に全額を費用化せず、使用可能期間に配分する減価償却が必要な場合があります。
少額資産の特例も、申告方法や取得時期などで要件が変わります。
実際の判定は税理士に確認してください。
参考資料:国税庁「No.2210 必要経費の知識」「No.2260 所得税の税率」「No.2100 減価償却のあらまし」
口座残高から「使える現金」を計算する
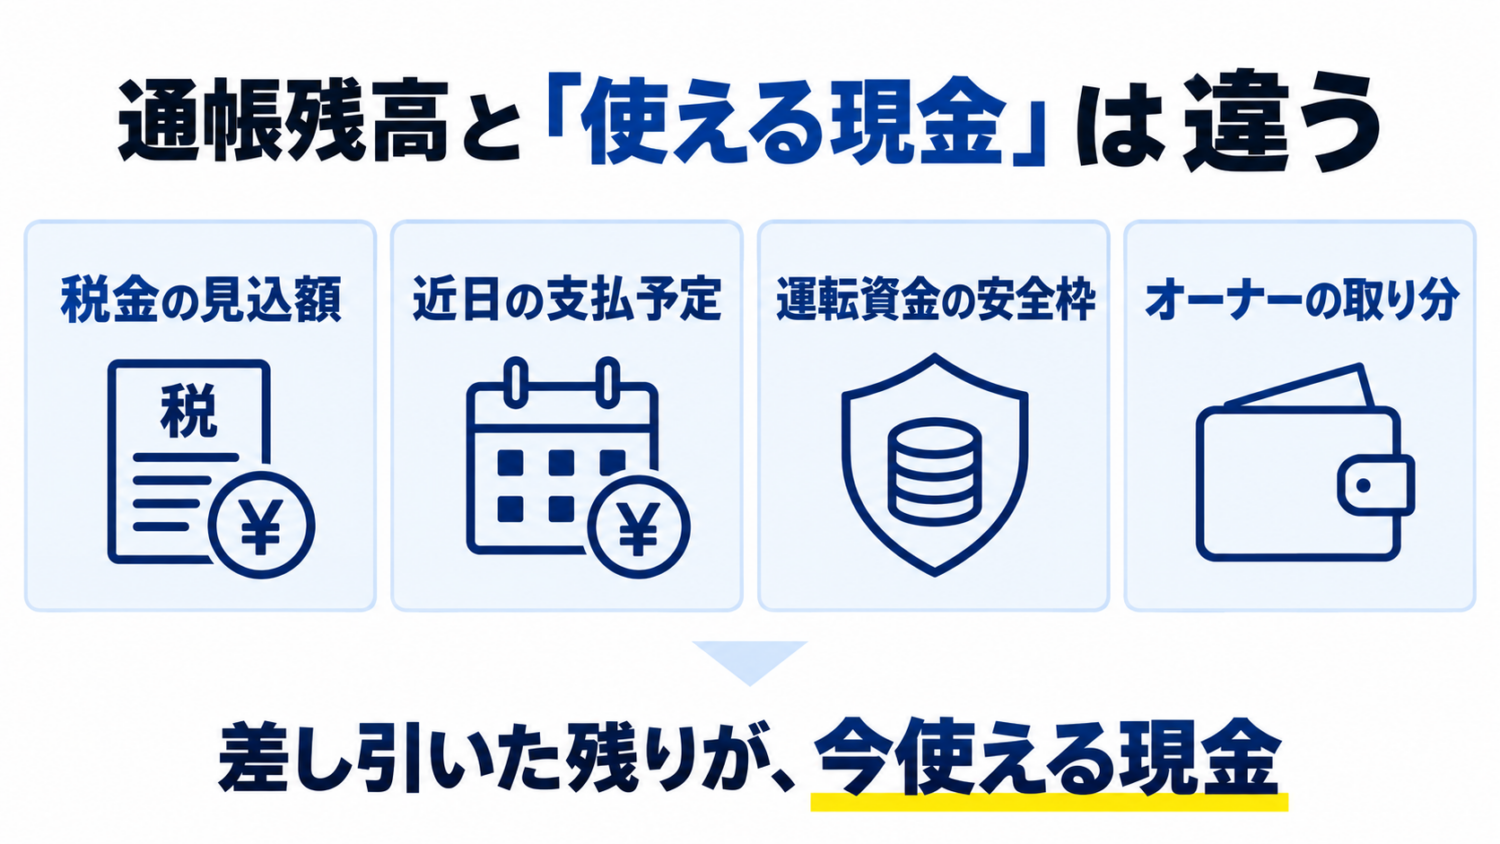
管理すべきなのは、通帳にある金額ではなく、予定支出を引いた後の金額です。
使える現金 = 口座残高 − 税金の見込額 − 近日の支払予定 − 運転資金の安全枠 − オーナーの取り分
例えば、口座残高が300万円あっても、税金見込み40万円、来月前半の支払い80万円、運転資金の安全枠150万円、オーナーの取り分20万円なら、自由に動かせるのは10万円です。
「300万円ある」と見るか、「使えるのは10万円」と見るかで、設備投資や節税の判断は大きく変わります。
運転資金の安全枠に万能の正解はありません。
月間の必要支出、入金サイクル、借入返済、スタッフ数、設備故障のリスクを基に、自店の額を決めてください。
4つの口座・管理枠で「混ざったお金」を分ける
銀行口座を4つ新設する必要はありません。
口座、銀行の目的別サブ口座、会計ソフトの管理表など、続けられる方法で4つに区分します。
| 管理枠 | 役割 | 月次で入れる金額 | 動かす条件 |
|---|---|---|---|
| 1. 入出金用 | 売上入金と日常の事業支出 | 実際の入金と支払予定 | 請求書・給与・家賃等の期日 |
| 2. 税金用 | 所得税・法人税・消費税等の見込み | 最新の試算額を月割り | 納付と見込額の更新時 |
| 3. 運転資金用 | 急な売上減・退職・故障への安全枠 | 自店が決めた目標まで積み増し | 先に決めた非常事態のみ |
| 4. オーナー用 | 生活費または役員報酬の受け口 | 毎月定額 | 決めた日に定額振替 |
法人:会社と個人は別主体です。
役員報酬の金額や変更時期には税務上の条件があるため、資金移動の方法を自己判断で変えず、税理士と確認してください。
月に1回、30分で現金の残り方を確認する
口座を分けるだけでは不十分です。
毎月同じ順番で確認し、見込額を更新します。
銀行残高と現金を記録します。
先月との増減だけでなく、なぜ変わったかを一言残します。
給与、家賃、カード、材料仕入れ、借入返済、税・社会保険料を、支払日と金額で並べます。
税金見込額と安全枠の差額を先に移し、オーナーの取り分は決めた額だけ移します。
必要性、回収見込み、支払い後の安全枠の3点を確認し、節税効果は最後に見ます。
節税してもよいかを5問で判断する
支出の判断は「経費になるか」から始めず、「事業に必要か」から始めます。
- 税金を考えなくても、今年の事業に必要な支出か
- 購入後に売上増、時間削減、リスク低下のどれかを説明できるか
- 納税見込みと60日以内の支払いを別に確保しているか
- 支払い後も運転資金の安全枠を割らないか
- 当年の必要経費・損金になる範囲を税理士に確認したか
1つでもNOがあるなら、「節税できるか」より「今支払っても経営を守れるか」を先に検討してください。
節税と現金温存は対立ではありません。
必要な投資を適切な時期に行い、税務上の扱いも正しく選ぶのが本来の順番です。
まとめ:「口座残高」ではなく「使える現金」を増やす
美容室の通帳が増えないとき、原因を節税だけに決めつけないでください。
利益不足、借入返済、設備投資、税金や生活費の混在は、それぞれ別の打ち手が必要です。
今月やること4つ
- 口座残高から60日以内の支払予定を引く
- 税理士に今期の税金見込額と更新時期を確認する
- 事業、税金、運転資金、オーナー用の4枠に分ける
- 次の支出を5問で判定し、節税効果は最後に確認する
口座残高から使途が決まったお金を除いたとき、初めて「今の経営余力」が見えます。
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 通帳残高 | 使途が決まったお金も含まれる | 60日以内の支払予定を引く |
| 節税 | 支出額と同額の税金が減るわけではない | 現金支出と税金減少見込みを並べる |
| 4つの管理枠 | 税金・運転資金・生活費が混ざる | 今月から目的別に振り分ける |
| 月次管理 | 口座を分けても見込額は変わる | 月に1回、使える現金を更新する |
月次の利益と現金を一緒に読む方法は「美容室の月次試算表の読み方」、消費税の支払いが不安な場合は「美容室の消費税が払えないときの資金設計」も合わせて確認してください。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
よくある質問
- 節税の提案は断ってもいいですか?
-
提案の目的、現金支出額、今期の税金減少見込み、翌期以降への影響を確認した上で、実行しない判断もできます。
ただし、投資の必要性や契約条件は案件ごとに異なるため、理由を伝えて税理士と再検討してください。
- 口座は本当に4つ必要ですか?
-
必要ありません。
2つの銀行口座と管理表の組み合わせでも運用できます。
大切なのは、税金や安全枠を「通帳にあるから使えるお金」と混ぜないことです。
- 個人事業主の生活費は経費になりますか?
-
事業主本人の生活費は、原則として事業の必要経費にはなりません。
事業口座から個人の生活費へ動かした金額は、通常「事業主貸」として記録します。
帳簿処理は担当税理士に確認してください。
- 消費税用に売上の10%を移せば十分ですか?
-
一律には言えません。
課税事業者かどうか、本則課税・簡易課税・インボイス登録に伴う2割特例などの適用状況で納付見込額は変わります。
国税庁は、基準期間の課税売上高1,000万円以下でも、特定期間やインボイス登録等により申告が必要になる場合を示しています。
申告方法に合わせて税理士に年間見込額を試算してもらい、月割りで確保してください。
参考資料:国税庁「納税義務の免除」