
- 美容室の材料費率に一律の正解がない理由
- 施術材料と店販仕入を分ける計算方法
- 材料費率が上がった原因を4つに分ける方法
- メニュー別原価と使用量を確認する手順
- 品質を落とさず材料ロスを減らす管理方法
美容室の材料費率を調べると複数の目安が出てきますが、他店の数字だけで高い・低いを決めることはできません。
スタッフが複数いる店でも、カット中心の店、カラー比率が高い店、店販が多い店では、売上と材料費の中身が異なるからです。
材料費率は一律の正解率へ合わせるより、同じ計算範囲で自店の月次推移を比べ、上がった理由を分けて見ることが重要です。
この記事では、仕入先を変えたり薬剤の品質を下げたりする前に確認する順番を整理します。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
美容室の材料費率は4つの原因に分けて確認する
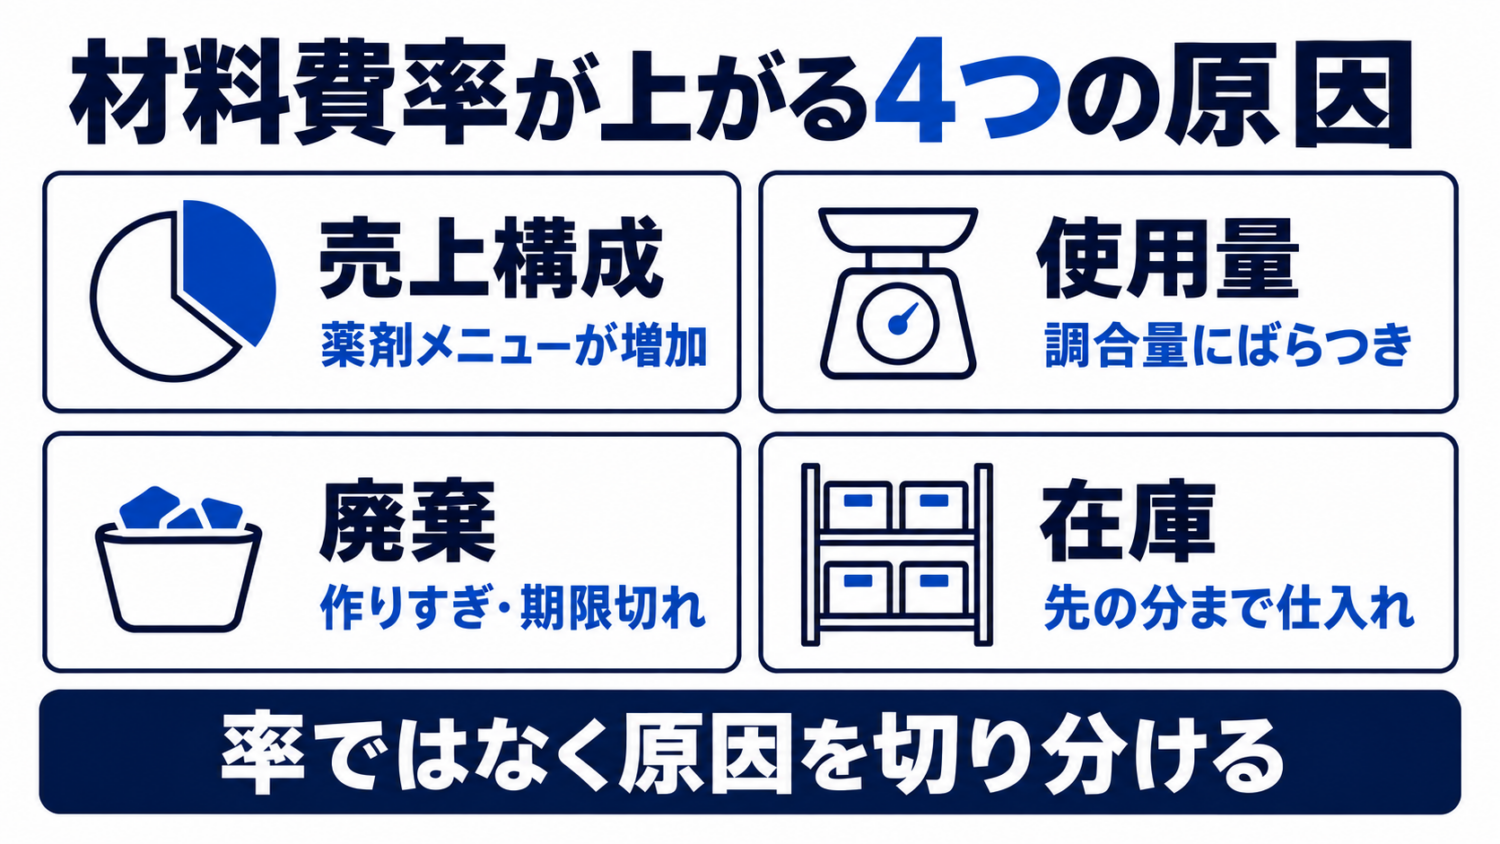
材料費率が上がったら、売上構成・使用量・廃棄・在庫の4つに分けます。
カラーやトリートメントの売上が増えた結果であれば、材料費率の上昇だけを問題にはできません。
一方、同じメニュー数なのに仕入れが増えた場合は、調合量、廃棄、値上がり、発注量を確認します。
- 売上構成:薬剤を多く使うメニューの比率が増えた
- 使用量:長さ・毛量・担当者で調合量がぶれる
- 廃棄:作りすぎ、期限切れ、使い残しが増えた
- 在庫:先の使用分をまとめて仕入れた
まず材料費率の計算範囲を固定する
月ごとに同じ数字を比べるため、分子と分母へ何を含めるかを決めます。
基本式は「材料費率=対象となる材料費÷対応する売上×100」です。
ただし、施術材料の仕入れと店販商品の仕入れを合計し、分母を施術売上だけにすると、施術の材料費率が実態より高く見えます。
| 管理したい数字 | 分子 | 分母 |
|---|---|---|
| 施術材料費率 | カラー剤・パーマ剤・処理剤・施術用消耗品 | 施術売上 |
| 店販原価率 | 販売商品の仕入原価 | 店販売上 |
| 全体売上原価率 | 施術材料と店販原価を決めた会計方針で集計 | 対応する総売上 |
棚卸対象として管理するものの売上原価は、期首棚卸高と当期仕入高を足し、期末棚卸高を引いて計算します。
月次の管理用に「当月仕入額」を使う場合は、まとめ買いした月に数字が跳ねることを理解し、在庫の増減も横に記録してください。
在庫を含めた材料費率の計算例
| 説明用の仮定 | 金額・計算 |
|---|---|
| 月初在庫 | 18万円 |
| 当月仕入 | 15万円 |
| 月末在庫 | 20万円 |
| 当月使用額 | 18万円+15万円-20万円=13万円 |
| 施術売上 | 150万円 |
| 材料費率 | 13万円÷150万円×100=約8.7% |
仕入額だけで計算した率とは差が出るため、仕入額で見る簡易管理と、在庫を反映した使用額で見る管理を混同しないことが大切です。
3か月の推移と売上構成を並べる
単月の材料費率だけで判断せず、少なくとも直近3か月の推移を見ます。
仕入れ日、キャンペーン、繁忙期、メニュー構成の変化により、単月の率は動きます。
- 施術売上と店販売上
- カラー・パーマ・縮毛矯正・トリートメントの売上比率
- 施術材料の仕入額
- 月末在庫額
- 仕入価格の改定や新商品の導入
材料費率が上がっていても、薬剤を使う高単価メニューが増え、粗利額も増えているなら、率だけを下げる判断は避けます。
反対に売上構成がほぼ同じなのに率だけが上がったなら、使用量・廃棄・在庫へ進みます。
試算表で材料費と売上を毎月比べる方法は「美容室の月次試算表の見方」も参考にしてください。
メニュー別原価は使用量と仕入単価から出す
どのメニューが材料費を押し上げているかは、1施術あたりの使用量を測らないと分かりません。
カラー剤であれば、1剤、2剤、処理剤、手袋やホイルなど、メニューごとに含める材料を決めます。
原価は「使用量×仕入単価」で出し、メニュー価格で割るとメニュー別材料費率になります。
同じカラーでも、リタッチ、全体染め、ロング料金、ブリーチ回数で使用量は変わります。
平均値を一つ置くのではなく、長さ・毛量・施術工程でレシピを分けてください。
材料費率が高いという理由だけで薬剤の品質を下げると、仕上がり、再来、手直しコストへ影響します。
スタッフ別の使用量は評価ではなく改善に使う
使用量の記録は、スタッフを責めるためではなく、調合基準をそろえるために行います。
まず1週間だけ、メニュー、髪の長さ、調合量、追加量、廃棄量を記録します。
差が出たら、少ない人を正解にせず、塗布量、仕上がり、手直しの有無まで確認します。
長さ・毛量・工程ごとの標準量を決めます。
調合量、追加量、廃棄量を短期間だけ測ります。
髪の状態、工程、仕上がりを含めて話します。
品質を守れる範囲で過不足を減らします。
棚卸しと発注ルールで見えない在庫を減らす
仕入れを減らす前に、何が、どこに、いくつあるかを月末に確認します。
同じ薬剤が別の棚やワゴンに分散すると、在庫があるのに再発注しやすくなります。
開封日と使用期限が分からない商品は、期限切れや品質劣化による廃棄にもつながります。
定位置、発注点、発注担当、先入れ先出しを決め、月末棚卸しの差異を記録してください。
仕入れを一時的に止めて率を下げるのではなく、欠品を起こさず必要在庫を保てる発注ルールを作ります。
仕入価格が上がったときは施術設計まで確認する
同じ使用量でも仕入単価が上がれば、材料費率は上昇します。
仕入先を変える前に、価格改定前後の単価、リベート、送料、発注単位を同じ条件で比べてください。
別商品へ切り替える場合は、1本の価格だけでなく、必要量、放置時間、仕上がり、手直し、スタッフ教育まで確認します。
値上げを検討するときも、材料費率だけで決めず、施術時間、人件費、予約枠、地域での提供価値を含めてメニュー単位で判断します。
改善後は率だけでなく粗利額と手直しを確認する
材料費を減らした後は、売上から材料費を引いた粗利額と、仕上がりへの影響を一緒に確認します。
材料費率が下がっても、施術単価や来店数まで下がれば、店に残る金額は増えない場合があります。
また、使用量を減らしすぎて染まりや手触りが変わり、手直しや再施術が増えれば、別の材料と予約枠を使います。
| 確認頻度 | 見る数字 | 判断すること |
|---|---|---|
| 毎日・毎週 | 調合量、追加量、廃棄量 | レシピと実績の差 |
| 毎月 | 施術材料費率、店販原価率、在庫額 | 売上構成と仕入れのずれ |
| 四半期 | メニュー別粗利額、施術時間、手直し件数 | 価格・工程・商品構成の見直し |
記録項目を増やしすぎると現場で続かないため、最初は調合量、追加量、廃棄量の3つだけでも構いません。
原因が見つかったメニューだけを一定期間記録し、基準が安定したら毎月の抜き取り確認へ切り替えます。
発注担当者は月末在庫と翌月予約を見て発注し、経理担当者は請求書と在庫差異を確認するなど、役割を分けると数字の見落としを減らせます。
一人サロンでは同じ人が担当しても、発注日と確認日を分け、注文前に在庫表を見直す工程を残してください。
確認結果は「材料費率が下がった」で終わらせず、どのメニューの使用量、廃棄、発注方法を変えた結果なのかを一行で残します。
翌月に同じ変化が再現できれば店の基準として残し、再現できなければ売上構成や仕入時期の影響をもう一度切り分けます。
スタッフへ共有するときは、削減目標だけを伝えず、仕上がりを守ること、足りなければ追加してよいこと、廃棄理由を記録することをセットにしてください。
数字を隠すよりも、なぜ測るのかを説明した方が、現場の協力を得やすくなります。
改善の合格条件は材料費率だけが下がることではなく、品質と粗利額を守りながらムダが減ることです。
まとめ|材料費率は自店の変化から判断する
- 施術材料と店販仕入を分ける
- 同じ計算範囲で3か月の推移を見る
- メニュー別に使用量と仕入単価を測る
- 廃棄量と在庫差異を記録する
- 品質ではなくムダから減らす
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 計算 | 施術材料と店販が混在 | 勘定と売上を分ける |
| 原因 | 率だけでは理由が分からない | 4原因に切り分ける |
| 改善 | 品質まで削る危険 | 使用量・廃棄・在庫から直す |
まず前月の施術売上、施術材料仕入、月末在庫をそろえ、同じ範囲で今月と比べてください。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
改善策を始めた翌月は、材料費率だけでなく、月末在庫、廃棄量、メニュー別の使用量を同じ表で確認します。
率が下がっても欠品や施術品質の低下が起きた場合は、削減方法を見直してください。
よくある質問
- 美容室の材料費率は何%が正解ですか?
一律の正解ではなく、施術と店販の構成、提供メニュー、価格、在庫増減をそろえて自店の月次推移から判断します。
- 材料費率は仕入額を売上で割ればよいですか?
管理用には使えますが、まとめ買いの影響を受けるため、月末在庫の増減も併記します。
- 店販商品の仕入れも材料費へ入れますか?
施術材料費率を見るときは分け、店販原価は店販売上に対応させます。
- 材料費率が高ければ値上げすべきですか?
先に売上構成、使用量、廃棄、在庫を確認し、メニュー別の粗利額と施術時間を含めて価格を判断します。
- スタッフ別の使用量を公表してもよいですか?
順位付けではなく、髪の状態や工程を含めた調合基準の改善に使い、個人を責める運用は避けます。
参考資料:国税庁「No.2210 必要経費の知識」「令和7年分 青色申告決算書・売上原価」