
- 美容室の売上目標を前年比だけで決めない理由
- 固定費・変動費・目標利益から必要売上を出す計算式
- 月商を客数・客単価・営業日数へ分解する方法
- 予約枠で実現できる目標かを確認する手順
美容室の売上目標は、前年の売上に希望の成長率を掛けるのではなく、必要な利益と自店の費用から逆算して決めます。
必要売上を客数・客単価・営業日数まで分けると、今日の予約数や提案内容へつながる目標になります。
この記事では、説明用の数字を使いながら、月商目標を作って実現可能性まで確認する順番を整理します。
\LINE登録で「最新助成金情報」を無料配布中/
サロン経営で役立つノウハウも定期的にお届けしております!

美容業界に特化した会計・労務の専門チーム。
500サロン以上の支援経験をもとに、数字・人・将来の判断を“感覚”ではなく“軸”でできる経営を支えています。税金や節税だけで終わらせず、
「なぜお金が残らないのか」「どこで判断を間違えやすいのか」を整理し、
オーナーが安心して経営の舵を切れる状態をつくることをサポート。
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
前年比だけで売上目標を決めない
「前年より10%増」という目標は分かりやすい一方で、その売上で必要な利益と現金が残るかを説明できません。
前年が赤字だった場合は、同じ費用構造のまま売上だけを増やしても、必要な利益へ届かない可能性があります。
材料費や広告費が上がった年は、前年と同じ売上でも利益が減ります。
反対に、予約枠がすでに埋まっている美容室へ客数増だけを求めると、待ち時間や残業を増やしかねません。
| 決め方 | 分かること | 見落としやすいこと |
|---|---|---|
| 前年比から決める | 前年との増減 | 必要利益、費用の変化、予約枠 |
| 利益から逆算する | 必要売上と費用の関係 | 客数・単価へ分解しないと行動に移しにくい |
| 予約枠から積み上げる | 物理的に売れる上限 | 必要利益へ届くかを別に確認する必要がある |
そのため、必要利益から出した売上と予約枠から出した売上を照らし合わせ、両方が成立する地点を探します。
美容室の売上目標は4ステップで逆算する
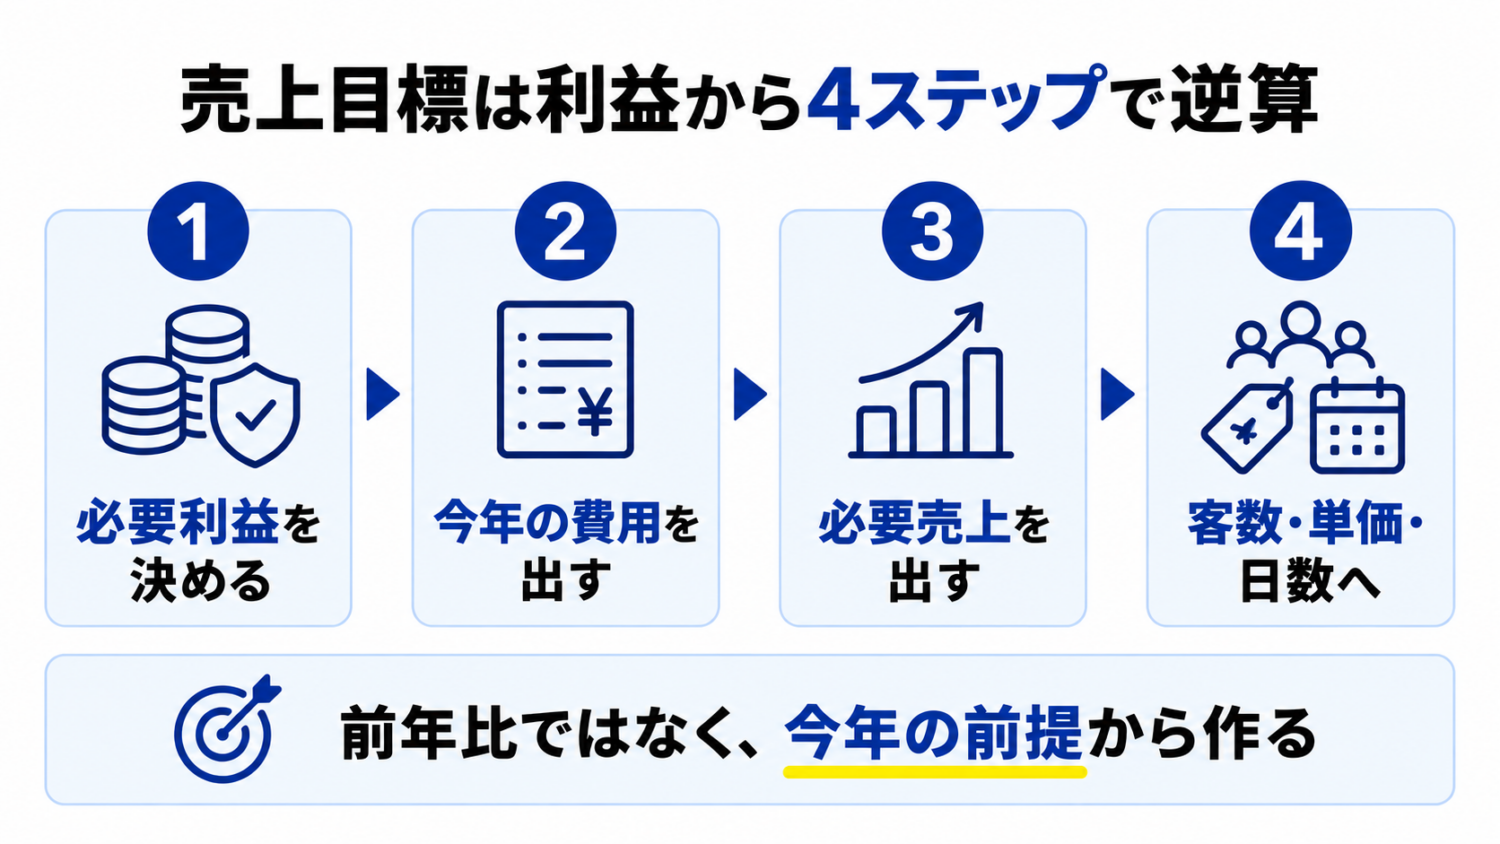
売上目標は、利益、費用、売上、現場の行動という順番で作ります。
事業として確保したい利益を月額で置きます。
売上に連動する費用の割合を出します。
固定費と目標利益を限界利益率で割ります。
予約枠で実行できる目標かを確認します。
各ステップで使う数字は、理想値や業界平均ではなく、自店の試算表、予約台帳、POSなどの実績から取ります。
ステップ1 目標利益と必要な現金を分けて考える
最初に決めるのは、月末に残したい売上ではなく、事業として確保したい目標利益です。
目標利益には、将来の修繕、採用、教育、設備更新などへ備える余力を持たせます。
ただし、損益計算書の利益と、通帳に必要な現金は同じではありません。
| 項目 | 利益計算での扱い | 資金繰りでの扱い |
|---|---|---|
| 借入金の元本返済 | 原則として費用にしない | 現金が減るため別に必要額を確認 |
| 設備購入 | 取得時に全額費用とは限らない | 支払時に現金が減る |
| 法人の役員報酬 | 損益計算書では原則として費用 | 毎月の支出として確認 |
| 個人事業主の生活費 | 事業経費にしない | 事業から引き出す現金として確認 |
法人と個人事業ではオーナーへの支払いの扱いが違うため、同じ表へ混ぜないでください。
法人税上、役員給与を損金へ算入するには、国税庁が示す定期同額給与、事前確定届出給与、一定の業績連動給与などの要件を別に確認します。
利益目標を作った後に、税金、借入元本、設備支出、事業主の引出しを含む資金繰り表でも現金不足がないかを確認します。
借入金の元本返済や個人事業主の生活費を、そのまま損益計算書の費用へ足すと、会計上の利益目標と資金目標が混ざります。
ステップ2 固定費と変動費を自店の数字で分ける
固定費は売上が増減しても短期では大きく変わりにくい費用で、変動費は売上や施術数に伴って増減する費用です。
| 区分 | 美容室で確認する例 | 注意点 |
|---|---|---|
| 固定費 | 家賃、固定給、リース料、顧問料、定額システム | 契約変更や採用で段階的に増える |
| 変動費 | 薬剤、店販仕入、決済手数料、売上連動の歩合 | すべてが同じ割合で動くとは限らない |
| 準変動費 | 水道光熱費、残業代、消耗品 | 固定部分と変動部分を分けにくい |
直近12か月の月別試算表を使い、費目ごとに売上との動きを確認すると、季節差や一時的な支出を見分けやすくなります。
変動費率は、対象期間の変動費を同じ期間の売上で割って計算します。
変動費率 = 変動費 ÷ 売上
限界利益率 = 1 − 変動費率
材料費率だけで計算せず、決済手数料や売上連動の歩合など、売上に連動する費用を自店のルールに沿って含めます。
ステップ3 固定費と目標利益から必要売上を計算する
目標利益を得るための必要売上は、固定費と目標利益の合計を限界利益率で割って求めます。
必要売上高 =(固定費 + 目標利益)÷(1 − 変動費率)
次の数字は計算方法を説明するための仮定であり、美容室の平均値ではありません。
| 項目 | 説明用の仮定 |
|---|---|
| 月間固定費 | 200万円 |
| 月間目標利益 | 30万円 |
| 変動費率 | 15% |
| 限界利益率 | 85% |
説明用の仮定では(200万円+30万円)÷85%=約270万5,882円となるため、端数を切り上げた月商目標271万円を最初の目安にします。
説明用の仮定で変動費率を考えずに「固定費200万円+利益30万円=売上230万円」とすると、売上に連動して発生する費用分だけ利益が不足します。
計算後は、美容室の月次試算表の読み方を使い、実績の固定費と変動費率を毎月更新してください。
ステップ4 客数・客単価・営業日数へ分解する
説明用の仮定で置いた月商271万円だけでは現場の行動が決まらないため、客単価と必要客数へ分けます。
必要客数 = 月間売上目標 ÷ 平均客単価
説明用の仮定として平均客単価を9,000円にすると、271万円÷9,000円=約301.1人なので、月302人が必要です。
月22日営業なら、302人÷22日=約13.7人なので、1日14人を受け入れる計画になります。
ここで終わらず、スタッフごとの勤務時間、席数、メニュー別の施術時間、同時施術の可否から、本当に14人を担当できるかを確認します。
| 確認結果 | 検討する方向 | 確認する数字 |
|---|---|---|
| 空き枠がある | 再来・新規・失客対策で客数を増やす | 空き枠、新規数、再来率、来店周期 |
| 予約枠が埋まっている | 単価、メニュー時間、営業時間、配置を見直す | 客単価、施術時間、稼働率、残業 |
| 売上目標が上限を超える | 費用構造か投資計画を見直す | 固定費、変動費率、採用・増床の採算 |
単価を上げる場合も、値上げだけでなく、メニュー構成、追加提案、店販、来店周期への影響を分けて検討します。
客数を増やす場合は、集客数だけでなく、次回予約と再来によって必要客数を継続できるかを確認します。
月別目標は繁閑差を入れて毎月見直す
年間目標を単純に12で割ると、繁忙月と閑散月の差を無視した目標になります。
まず直近12か月の月別売上構成比を出し、その比率を翌年の年間目標へ掛けて月別の土台を作ります。
スタッフの入退社、長期休暇、価格改定、改装、広告変更がある月は、前年構成比をそのまま使わず予約枠の変化を反映します。
- 月初に売上・客数・客単価・営業日数の目標を確認する
- 週次で予約済み売上と残り予約枠を確認する
- 月末に実績差を客数・単価・費用へ分解する
- 固定費や変動費率が変わったら必要売上を再計算する
売上未達だけを責めるのではなく、客数、単価、予約枠、変動費率のどこで差が出たかを確認します。
美容室のKPI管理とつなげると、売上目標を日々の確認項目へ落とし込めます。
まとめ
美容室の売上目標は、目標利益、固定費と変動費、必要売上、客数と客単価、予約枠の順で作ります。
利益から逆算した数字と現場の受入上限が合わない場合は、気合いで埋めず、単価、客数、費用、体制のどこを変えるかを選びます。
| ポイント | 問題の本質 | 今すぐできること |
|---|---|---|
| 目標利益 | 売上だけでは残したい利益が分からない | 事業に必要な月間利益を置く |
| 費用分類 | 変動費を無視すると必要売上が不足する | 固定費と変動費を分ける |
| 行動分解 | 月商だけでは今日の行動が決まらない | 客数・単価・営業日数へ分ける |
| 実現可能性 | 予約枠を超える目標は続かない | スタッフと席の受入上限を確認する |
| 見直し | 費用や体制は毎月変わる | 月次実績で計算を更新する |
今すぐできるアクション
- 直近12か月の月別試算表と売上表を用意する
- 固定費と売上に連動する変動費を分ける
- 必要売上を客数・客単価・営業日数へ分解する
- 予約枠と照合し、達成できない差額の対策を決める
美容室オーナーのお金と働き方の悩みに寄り添うパートナー
私たち airchair は、これまでに500サロン以上を支援してきた「美容業界に特化した会計・労務サービス」です。
美容室オーナーが「ストレスなく、サロン経営に集中できる環境」をつくることを目指しています。
こんな悩みありませんか?
- 税理士、社労士に相談しても、美容室の現場感に合った答えが返ってこない
- 数字や経営の話を、美容師仲間やスタッフには相談できず、孤独を感じている
- 決算の数字を見ても、何を改善すべきかわからない
- 設備投資やスタッフ採用の判断を、“なんとなく”でしてしまっている
- 他のサロンがどうやってお金を残しているのか知りたい
- 数字に基づいた経営判断で、将来の不安をなくしたい
そんな悩みを抱える美容師・サロンオーナーの皆さまをサポートしています。
airchairができること
- 会計・財務の数字改善サポート
- 労務・スタッフ管理の仕組みづくり
- 将来を見据えたキャリア・お金の相談
美容師・サロンオーナーの方々が抱える 「お金・労務・将来の不安」 をトータルでサポートします。
LINEで無料相談も受け付けておりますので、お気軽にご相談ください!
セカンドオピニオンはこちらへ
airchairでは「無料相談=セカンドオピニオン」として、経営を見直すきっかけとしております。
「今のままでいいのかな?」とお悩みの方はお気軽にお問い合わせください。
よくある質問
- 目標利益はいくらにすればよいですか?
-
一律の利益率から決めず、修繕・採用・教育・設備更新など事業に残したい余力を積み上げ、税金・借入元本・事業主の引出しを含む資金繰りも別に確認してください。
- 美容室の変動費には何を含めますか?
-
薬剤や店販仕入だけでなく、決済手数料や売上連動の歩合なども候補にし、直近の試算表と契約内容を見て自店で売上に連動する費用を分類します。
- 売上目標はどのくらいの頻度で見直しますか?
-
月次で実績差を確認し、家賃・人件費・価格・スタッフ数・変動費率など前提が変わった時点で必要売上を再計算します。
- 季節で売上が違う場合はどうしますか?
-
年間目標を12等分せず、直近12か月の月別売上構成比を土台にし、休暇・入退社・価格改定・改装など翌年固有の変化を加えて月別目標を作ります。
- スタッフへ利益の数字まで共有した方がよいですか?
-
全員へ同じ会計情報を開示する必要はありませんが、役割に応じて客数・客単価・再来・予約枠など自分で動かせる指標と、その指標が目標へどうつながるかを共有します。
参考資料:J-Net21「損益分岐点を使った目標売上高」、中小企業庁「中小企業の会計31問31答 5.売上目標」、国税庁「No.5211 役員に対する給与」